Crédit Banque Casino en 2026 : l'offre FLOA Bank décryptée
 Available in US
Banque Casino a disparu des écrans radars en février 2022, absorbée par FLOA Bank, elle-même adossée depuis cette date au premier groupe bancaire de la zone euro. L’enseigne a changé de nom, mais le crédit reste un crédit — et son coût réel dépasse presque toujours la mensualité qu’on compare entre deux publicités. Le « TAEG d’appel » à 4,72% du crédit renouvelable FLOA cache une mécanique qui redevient rapidement l’une des plus chères du marché si la réserve n’est pas remboursée dans les premiers mois. Ce guide reprend l’offre FLOA produit par produit, situe chaque TAEG face au taux d’usure du trimestre, et confronte FLOA à neuf autres établissements de crédit conso pour que la décision se fasse sur des chiffres — pas sur une promesse marketing.
Données à jour au 9 septembre 2026 et confrontées aux registres de l’ACPR et de la Banque de France.
FLOA Bank, ex-Banque Casino : ce que le changement de nom ne dit pas
Derrière l’expression « crédit Banque Casino » se cache aujourd’hui un établissement de crédit agréé par l’ACPR, filiale de BNP Paribas Personal Finance. Le changement de nom n’a rien d’un simple rafraîchissement cosmétique : il signe l’entrée du crédit conso de l’enseigne dans le giron du premier groupe bancaire français. Pour l’emprunteur, cela change concrètement trois choses — la solidité financière du prêteur, le périmètre des produits proposés, et le coût réel de chacun d’eux.
Du groupe Casino à BNP Paribas : l’histoire d’une banque pas comme les autres
Banque Casino est né en 2001 dans l’orbite du groupe de distribution Casino, pour distribuer du crédit aux clients des magasins de l’enseigne. L’établissement a pris son indépendance opérationnelle au fil des années, avant d’être racheté en février 2022 par BNP Paribas, qui l’a fusionné avec FLOA, sa marque déjà dédiée au paiement fractionné. Le nouvel ensemble a été rebaptisé FLOA Bank en 2023, le code banque 14628 restant attaché à l’agrément ACPR d’origine. FLOA Bank est immatriculée au RCS de Bordeaux sous le numéro 434 130 423 et enregistrée à l’ORIAS sous le numéro 07 028 160 — deux références que tout emprunteur peut vérifier lui-même sur les registres publics.
En juillet 2024, FLOA a opéré un recentrage net de sa gamme : prêt personnel, prêt travaux et crédit auto ont disparu du catalogue. L’établissement se consacre désormais au crédit renouvelable, au mini prêt amortissable, et à la carte bancaire. Ce n’est pas une décision anecdotique : elle recentre le risque sur des produits courts et fréquents, où le coût du crédit peut vite devenir dissuasif si l’emprunteur n’a pas un plan de remboursement clair. Pour un acteur qui appartient à BNP Paribas, ce recentrage traduit aussi un repositionnement sur la clientèle existante des magasins Casino et Cdiscount — un segment où le paiement fractionné et la carte de crédit font davantage sens qu’un prêt travaux à 30 000€.
Le crédit renouvelable FLOA : une réserve qui coûte cher si on la laisse tourner
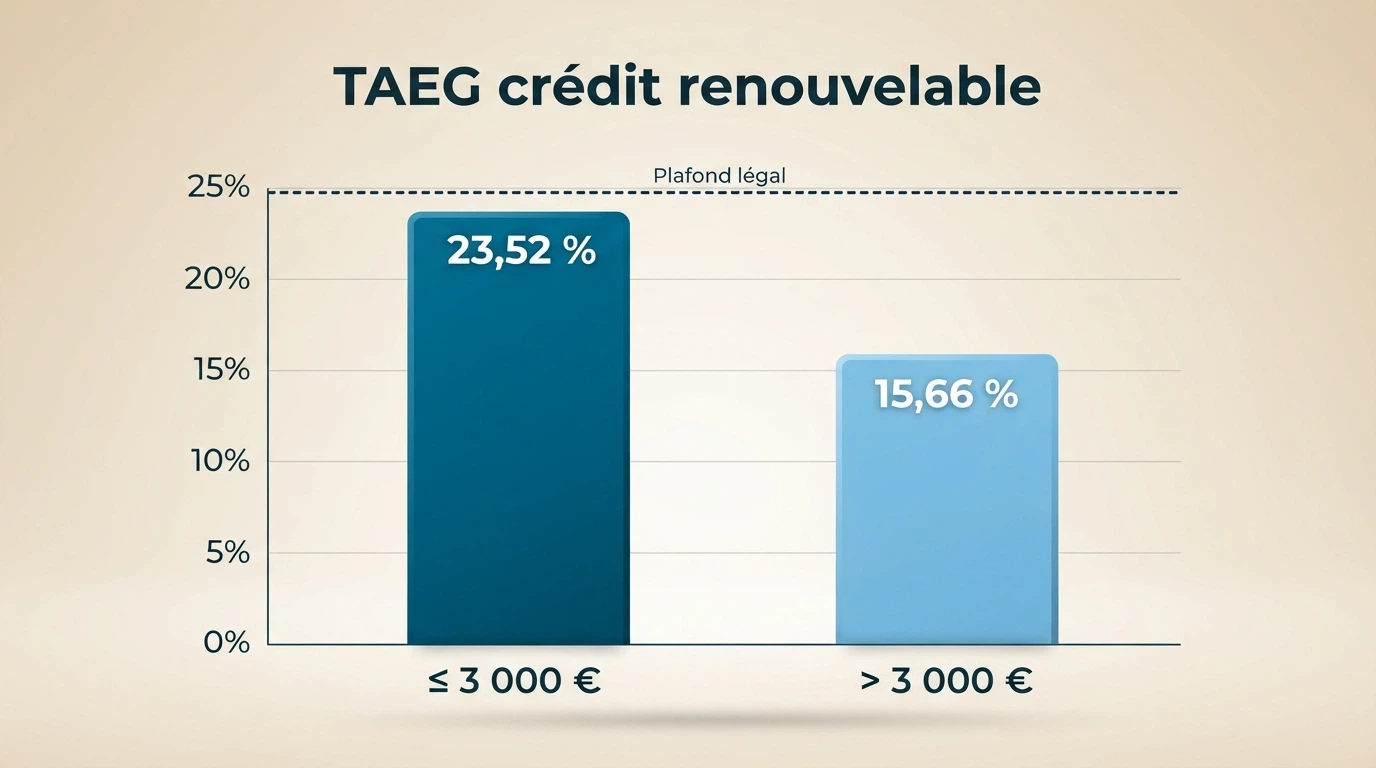
Le crédit renouvelable est le produit le plus vendu de FLOA Bank — et le plus mal compris. Présenté comme une « réserve d’argent disponible à tout moment », il fonctionne techniquement comme une ligne de crédit revolving : l’emprunteur dispose d’un plafond, l’utilise quand il veut, et rembourse à son rythme. Le mécanisme est souple. Le coût, lui, ne l’est pas. Sur les petits montants, le TAEG de FLOA culmine à 23,52% — soit quasiment au plafond trimestriel du taux d’usure.
Comment fonctionne le crédit renouvelable FLOA : montant, durée et déblocage
Le crédit renouvelable FLOA s’ouvre pour un montant allant de 500€ à 6 000€, avec une durée de remboursement modulable de 6 à 60 mois. L’emprunteur définit sa mensualité dans cette fourchette lors de la signature, et peut la faire évoluer ensuite — à la hausse pour rembourser plus vite, à la baisse pour alléger la charge mensuelle. Le contrat est revolving : la portion du capital remboursée redevient disponible, ce qui distingue ce produit d’un prêt classique à amortissement constant.
Le déblocage des fonds n’est pas immédiat. Il intervient sous 48 heures après l’expiration du délai légal de rétractation de 14 jours calendaires à compter de la signature. Ce délai est non négociable — il protège l’emprunteur, qui peut se rétracter sans pénalité. Pour les cas où l’emprunteur a besoin des fonds plus vite, une renonciation expresse au délai de rétractation permet le déblocage dès le 8ème jour après signature. Le contrat mentionne alors explicitement la renonciation, et l’emprunteur signe une clause distincte pour acter son choix.
La reconstitution de la réserve se fait au fil des remboursements : à chaque mensualité versée, la portion correspondante du capital redevient disponible. C’est ce mécanisme qui rend le produit à la fois souple et dangereux — la tentation est grande de réutiliser la réserve avant d’avoir soldé le tirage précédent, ce qui allonge la durée totale du crédit et gonfle son coût.
Le vrai coût du crédit renouvelable : TAEG, taux d’usure et offre promo
Le TAEG du crédit renouvelable FLOA dépend de la tranche de montant. Pour un emprunt inférieur ou égal à 3 000€, le TAEG révisable est de 23,52%, soit un taux débiteur révisable de 21,13%. Au-delà de 3 000€, le TAEG tombe à 15,66%. Ce palier reflète le calcul trimestriel du taux d’usure par la Banque de France, qui plafonne le coût du crédit pour les emprunteurs.
Au troisième trimestre 2026, les seuils du taux d’usure s’établissent ainsi : 23,53% pour les crédits ≤ 3 000€, 15,67% entre 3 000€ et 6 000€, et 8,56% au-delà de 6 000€. Le TAEG FLOA à 23,52% sur la petite tranche se positionne donc à un centième de point sous le plafond légal — ce qui, en pratique, veut dire que FLOA facture le maximum autorisé par la loi aux emprunteurs qui empruntent peu. Le taux est révisable : il peut évoluer à chaque trimestre, dans la limite du taux d’usure alors en vigueur.
L’offre promotionnelle du moment affiche un TAEG révisable de 4,72% pour une utilisation spéciale comprise entre 1 501€ et 2 500€, remboursable sur 18 mois, du 24/06/2026 au 21/07/2026. C’est une fenêtre tarifaire attractive, mais à deux conditions : l’emprunteur doit utiliser la quasi-totalité du crédit dans la fourchette indiquée, et le TAEG promo ne dure que quatre semaines. Passé ce délai, le contrat retombe sur le TAEG standard. La mécanique promo a une logique marketing précise — elle sert à attirer un primo-emprunteur sur la tranche de montant la plus rentable pour FLOA.
Le crédit consommation FLOA : plus simple, moins souple, mais moins cher
Le crédit consommation FLOA, appelé aussi « mini prêt », est l’alternative amortissable au crédit renouvelable. Il fonctionne sur une logique inverse : montant fixe, mensualités constantes, pas de reconstitution de réserve. Pour un emprunt ponctuel, c’est presque toujours moins cher que le renouvelable — au prix d’une souplesse moindre.
Le crédit consommation FLOA : un prêt amortissable en 3 ou 4 fois
Le mini prêt FLOA permet d’emprunter entre 50€ et 6 000€, remboursable en 3 ou 4 mensualités. Le principe est celui d’un prêt amortissable classique : le capital est versé en une fois sur le compte de l’emprunteur, et les échéances — identiques d’un mois sur l’autre — remboursent à la fois le capital et les intérêts. Une fois le prêt soldé, aucun montant ne redevient disponible : le contrat est éteint.
Le déblocage des fonds suit la même mécanique que pour le renouvelable : 48 heures après l’expiration du délai de rétractation de 14 jours, ou dès le 8ème jour si l’emprunteur renonce expressément à son délai. Les pièces justificatives demandées sont classiques — pièce d’identité, justificatif de domicile, trois derniers bulletins de salaire ou dernier avis d’imposition, et RIB. L’analyse de solvabilité est obligatoire, et FLOA consulte le FICP avant tout octroi.
Pour les très petits montants — sous 200€, dans certains cas — le prêt peut être accordé sans justificatif de revenu, sur la base d’une simple déclaration. Ce seuil correspond au minimum légal d’un crédit à la consommation en France, fixé par le code de la consommation.
Crédit conso ou renouvelable : comment choisir sans se tromper
Le choix entre les deux produits se fait sur deux critères simples : la durée prévue du besoin, et la discipline de remboursement de l’emprunteur. Le crédit renouvelable coûte plus cher sur la durée maximale — son TAEG de 23,52% sur les petits montants représente un surcoût réel si la réserve est utilisée sur plusieurs mois. Le crédit conso est moins cher sur le total, mais il impose des échéances fixes qui pèsent sur le budget mensuel.
Si l’emprunteur sait qu’il remboursera en moins de six mois, le mini prêt en 3 ou 4 fois est presque toujours le meilleur choix : il évite la mécanique revolving et son TAEG associé. Si le besoin s’étale sur 12 mois ou plus, le crédit renouvelable devient pertinent — à condition que l’emprunteur se fixe une mensualité volontairement plus élevée que le minimum proposé, pour ne pas laisser la réserve tourner à plein TAEG pendant des années.
Un cas concret. Pour un besoin de 2 000€ sur 12 mois, le mini prêt FLOA en 4 fois coûte moins en intérêts totaux que le crédit renouvelable sur la même durée. Pour un besoin de 1 500€ utilisé deux fois dans l’année, le renouvelable peut être plus adapté — à condition de rembourser intégralement entre les deux utilisations, sans laisser la réserve tourner à vide.
La carte bancaire Casino : 1% de cashback qui vaut le coup… ou pas
La carte bancaire Casino de FLOA Bank n’est pas un crédit à proprement parler, mais elle fonctionne comme un outil de paiement qui rapporte — et qui peut, dans certains cas, coûter plus cher qu’elle ne rapporte. Tout dépend du panier d’achats du porteur.
La carte bancaire Casino : cotisation, cashback et paiement fractionné
La gamme se compose de deux cartes. La carte Classic coûte 1,25€ par mois, soit 15€ de cotisation annuelle. La carte Gold est à 4,50€ par mois, soit 54€ par an. Les deux cartes offrent 1% de cashback sur tous les achats — un remboursement automatique à chaque paiement, sans condition de seuil. Le cashback est versé sur le compte associé, généralement mensuellement.
Le paiement fractionné est l’autre fonctionnalité clé : chez les partenaires marchands — grande distribution, e-commerce — le porteur peut échelonner un achat en 3 ou 4 fois sans frais. C’est le même mécanisme que le « paiement en plusieurs fois » proposé par d’autres enseignes, et il entre dans le champ du crédit à la consommation à compter du 20 novembre 2026, avec la réforme issue de l’ordonnance du 3 septembre 2025.
Pour la sécurité, les cartes FLOA proposent le paiement sans contact jusqu’à 50€ par opération et le 3D Secure obligatoire pour les achats en ligne. Le découvert autorisé est limité — la carte n’est pas un outil pour gérer un découvert bancaire permanent. Le cashback à 1% rembourse en moyenne 50€ par mois pour un panier de 5 000€ — ce qui couvre exactement la cotisation Classic et la dépasse à peine pour la Gold.
Résilier sa carte Casino : ce que dit la loi (et ce que FLOA ne met pas en avant)
La carte Casino est un contrat à durée indéterminée, reconductible chaque année à la date anniversaire. L’article L312-71 du code de la consommation autorise pourtant la résiliation à tout moment, sans délai de préavis ni pénalité — un droit que tous les porteurs peuvent exercer, et que beaucoup découvrent après plusieurs années de cotisation silencieuse.
La recommandation pratique, pour éviter la reconduction automatique, consiste à envoyer la demande de résiliation avant la date d’échéance annuelle. Le courrier doit partir en recommandé avec accusé de réception, à l’adresse du service client FLOA Bank. Le délai de traitement est généralement de quelques semaines — il faut donc anticiper d’au moins un mois par rapport à la date anniversaire.
Une fois la résiliation effective, le porteur doit restituer la carte (ou la découper proprement) et s’assurer que le prélèvement de la cotisation mensuelle a bien cessé. FLOA rembourse au prorata la cotisation annuelle si la résiliation intervient en cours d’année. La loi est claire sur ce point — et c’est précisément la clarté de L312-71 qui rend la résiliation plus simple que pour la plupart des contrats d’assurance ou d’abonnement.
Simuler son crédit Banque Casino : 5 minutes pour éviter une erreur
La simulation en ligne est l’outil le plus sous-estimé d’un dossier de crédit. Sur le site de FLOA Bank, l’outil de simulation permet de tester différentes combinaisons de montant et de durée, et d’obtenir une mensualité indicative avant même de constituer un dossier complet. C’est une étape qui prend cinq minutes — et qui peut éviter une erreur de plusieurs centaines d’euros sur le coût total du crédit.
Pour une simulation de crédit renouvelable, FLOA applique par défaut le TAEG standard de la tranche (23,52% ou 15,66%). Pour une simulation de mini prêt, le TAEG retenu est généralement celui du barème en cours. Dans les deux cas, le résultat est une mensualité indicative — pas un engagement, et pas une promesse de taux final.
Deux angles morts à garder en tête. Le TAEG affiché dans la simulation est révisable : il peut évoluer à chaque trimestre en fonction du taux d’usure. Et l’assurance emprunteur, facultative pour un crédit à la consommation, peut être ajoutée en cours de simulation — elle majore le coût total mais sécurise le remboursement en cas de coup dur. Une simulation sérieuse teste les deux hypothèses : avec et sans assurance. C’est aussi l’occasion de comparer un mini prêt FLOA avec un prêt personnel d’un autre établissement, en gardant la même durée et le même montant pour neutraliser l’effet « mensualité ».
Le rachat de crédit chez FLOA : une solution périphérique à connaître
Le rachat de crédit — ou regroupement de crédits à la consommation — consiste à fusionner plusieurs crédits en cours en un seul, avec une mensualité unique et idéalement un TAEG inférieur à la moyenne des crédits initiaux. C’est une opération utile quand un emprunteur accumule trois ou quatre crédits renouvelables et ne s’en sort plus.
FLOA propose du regroupement de crédits à la consommation, mais ce n’est pas un produit cœur de l’offre. Depuis le recentrage de juillet 2024, l’établissement s’est recentré sur le crédit renouvelable et le mini prêt — les montants et conditions du rachat de crédit sont publiés sur des sites spécialisés, sans faire l’objet d’une page dédiée sur le site principal FLOA. L’instruction se fait au cas par cas, sans barème public.
Pour un projet de rachat de crédit sérieux, les acteurs spécialisés comme Cofidis, Franfinance ou les courtiers comme BoursedesCredits.com restent les interlocuteurs naturels. FLOA Bank peut intervenir, mais l’emprunteur doit s’attendre à un délai d’instruction plus long et à des conditions négociées, pas à une offre packagée. L’atout FLOA, dans cette configuration, reste son adossement à BNP Paribas — un argument de poids pour un courtier qui cherche un prêteur solvable en back-office.
Votre crédit FLOA refusé ? Comprendre le FICP et vos recours
Un refus de crédit FLOA n’est pas un point final. C’est un signal à décrypter — et un point de départ pour comprendre ce qui, dans le dossier, a posé problème. Avant de relancer un autre organisme, voici les premiers réflexes à avoir.
- Vérifier votre inscription au FICP auprès de la Banque de France (gratuit, par courrier ou en ligne)
- Identifier le motif de refus communiqué par FLOA (solvabilité, garantie, incident antérieur)
- Réunir les justificatifs manquants et améliorer les points faibles du dossier
- Tester un autre établissement : chaque banque a sa propre grille d’analyse
Mon compte crédit FLOA : suivi en ligne, remboursement anticipé et contacts
L’espace client FLOA Bank, accessible depuis le site de l’établissement, permet de suivre un crédit en cours : montant restant dû, prochaine échéance, historique des remboursements, attestation d’assurance. C’est l’outil de gestion au quotidien, accessible 24h/24, sans avoir à appeler le service client.
Le remboursement anticipé — partiel ou total — est un droit de l’emprunteur, prévu par le code de la consommation. Il s’exerce par courrier recommandé adressé au service client FLOA Bank, avec mention du numéro de contrat et du montant à rembourser. FLOA ne peut pas refuser la demande, mais peut appliquer une pénalité plafonnée par la loi — 1% du capital restant si la durée restante dépasse un an, 0,5% sinon. Pour les montants inférieurs à 10 000€ remboursés en moins d’un an, la pénalité est souvent nulle.
Pour joindre FLOA, plusieurs canaux : téléphone (numéro sur l’espace client et sur les relevés), courrier, formulaire en ligne. Le délai de traitement typique d’une demande écrite est de 2 à 4 semaines. Pour les opérations urgentes — opposition carte, contestation d’opération — le téléphone reste le canal le plus rapide.
Crédit FLOA refusé : le FICP, les justificatifs et les recours
Le FICP — Fichier national des Incidents de remboursement des Crédits aux Particuliers — est tenu par la Banque de France. Il enregistre deux types d’événements : les incidents de remboursement isolés (un retard de plus de 60 jours, un découvert non régularisé) et les dépôts de dossier de surendettement. L’inscription dure 5 ans pour un incident isolé, 7 ans pour un dossier de surendettement. Tout prêteur agréé en France consulte obligatoirement ce fichier avant d’octroyer un crédit.
Pour vérifier si l’on est inscrit au FICP, il suffit d’exercer son droit d’accès auprès de la Banque de France — par courrier ou en ligne. La réponse est généralement fournie sous quelques jours, et l’inscription y figure avec son motif. La présence d’une inscription n’est pas une condamnation : elle informe le prêteur, qui adapte sa politique de risque en conséquence.
En cas de refus FLOA, les recours sont limités mais réels. Premier levier : améliorer le dossier — apurer un retard, fournir un justificatif de revenu supplémentaire, abaisser le montant demandé. Deuxième levier : attendre — un incident FICP s’efface au bout de cinq ans, et la mémoire des banques n’est pas éternelle. Troisième levier : tester un autre organisme, car chaque banque a sa propre grille d’analyse. Un refus FLOA n’est pas un refus du marché — c’est l’expression d’une politique de risque particulière.
FLOA Bank notée 4,7/5 : ce que les avis racontent vraiment
Les avis en ligne sont un thermomètre utile — à condition de savoir lequel. FLOA Bank affiche des notes flatteuses sur deux plateformes principales, mais ces notes mesurent des choses différentes. Le 4,7/5 d’Avis Vérifiés et le 4/5 de Trustpilot ne sont pas interchangeables.
Crédit FLOA : arnaque ou établissement fiable ? Ce que dit la régulation
La question de la fiabilité se tranche sur des faits réglementaires, pas sur des avis. FLOA Bank est un établissement de crédit agréé par l’ACPR, sous le code banque 14628, immatriculée au RCS de Bordeaux (434 130 423) et enregistrée à l’ORIAS (07 028 160). Ces quatre références sont vérifiables par tout emprunteur sur les sites respectifs de l’ACPR, du Registre du Commerce et de l’ORIAS. L’agrément ACPR n’est pas une formalité : il conditionne l’exercice de l’activité de crédit en France et suppose le respect d’exigences prudentielles continues.
FLOA Bank appartient au groupe BNP Paribas depuis février 2022 — ce qui la place dans le périmètre du premier groupe bancaire de la zone euro, adossé à une notation financière de premier rang. Pour l’emprunteur, cela signifie qu’en cas de difficulté de FLOA, c’est la solvabilité du groupe BNP Paribas qui soutient les engagements — pas un actionnariat dispersé.
Le secteur du crédit conso est surveillé de près par l’ACPR. En 2023, l’Autorité a mené une enquête sur la gestion des impayés et le recouvrement amiable chez dix établissements couvrant 40% du marché. Les recommandations qui en sont issues ont resserré les pratiques du secteur — y compris, indirectement, celles de FLOA. La régulation française du crédit conso n’est pas laxiste : un établissement agréé ACPR a passé des contrôles prudentiels, et la fraude ou l’arnaque au sens strict ne survit pas à l’agrément. Ce qui peut décevoir, en revanche, c’est la qualité de la relation client — un sujet sur lequel les avis sont plus sévères que les contrôles.
Les 10 organismes de crédit conso à comparer en 2026
Comparer FLOA Bank à ses concurrents suppose de fixer quelques règles du jeu. La sélection ci-dessous couvre les principaux établissements de crédit agréés par l’ACPR qui interviennent sur le marché français du crédit à la consommation, plus un courtier de référence. Ce ne sont pas les seuls acteurs — la liste réelle est plus longue — mais ce sont ceux dont l’offre se compare directement à celle de FLOA.
Nos critères de comparaison : taux, frais, délai et solidité réglementaire
Quatre critères structurent la comparaison. Le statut réglementaire — agrément ACPR, enregistrement ORIAS — est un prérequis : pas d’agrément, pas de fiabilité. Le TAEG indicatif situe le coût du crédit par rapport au taux d’usure, et permet de comparer deux offres à montant et durée égaux. Le produit phare identifie ce que fait l’organisme en priorité — un prêt personnel longue durée, un crédit renouvelable, un paiement fractionné. L’atout distinctif est ce qui justifie de choisir cet organisme plutôt qu’un autre — rapidité, acceptation, spécialisation.
Un avertissement méthodologique s’impose : les TAEG affichés sont des taux d’appel. Le taux réellement appliqué à un dossier dépend du profil emprunteur, du montant, de la durée, et de la politique de risque de l’établissement. La simulation reste l’outil de référence — et le tableau ci-dessous replace chaque acteur dans sa catégorie plutôt qu’il ne prédit le coût d’un dossier individuel.
| Organisme | Statut réglementaire | Produit phare | TAEG indicatif | Atout distinctif |
|---|---|---|---|---|
| FLOA Bank (ex-Banque Casino) | Établissement de crédit agréé ACPR, ORIAS n° 07 028 160, filiale BNP Paribas | Crédit renouvelable 500–6 000€ et mini prêt 3/4 fois | 23,52% ≤ 3 000€ / 15,66% > 3 000€ | Carte Casino avec cashback 1% et paiement fractionné |
| Cetelem | Société de financement agréée, filiale BNP Paribas Personal Finance | Prêt personnel 1 000–75 000€ et crédit renouvelable | Dès 0,90% en promo, 15–23% en renouvelable | Note Moncomparateur 9,2/10, réponse sous 24h |
| Cofidis | Société de financement agréée, filiale Crédit Mutuel | Prêt personnel 500–35 000€ et crédit renouvelable | Dès 0,90% en promo, 15,68–22,92% ≤ 3 000€ | Accepte le plus facilement, note 8,8/10 |
| Sofinco | Société de financement agréée, filiale Crédit Agricole Consumer Finance | Prêt personnel et crédit renouvelable | Dès 1,90% en prêt personnel | Réponse de principe en quelques minutes |
| Franfinance | Société de financement agréée, filiale Société Générale | Prêt personnel, renouvelable, rachat de crédit | Variable selon profil | Mensualités dès 21€, 3 vitesses de remboursement |
| Younited Crédit | Société de financement agréée, modèle participatif | Prêt personnel 1 000–50 000€ | Dès 0,90% en promo, à partir de 3,90% sur 24 mois | 100% digital, réponse immédiate, note 9,1/10 |
| Cofinoga | Marque de BNP Paribas Personal Finance | Carte de crédit, crédit renouvelable | — | Marque historique du crédit renouvelable |
| Oney (ex-Banque Accord — Auchan) | Établissement de crédit, société de financement | Crédit renouvelable, carte Auchan, paiement 3x/4x | — | Concurrent direct de FLOA sur le crédit retail |
| Cofidis Le 3/Le 4 | Offre de paiement fractionné de Cofidis | Paiement en 3 ou 4 fois sans frais chez partenaires | — | Leader du paiement fractionné en France |
| BoursedesCredits.com | Courtier en crédit comparateur, pas un prêteur | Comparaison et mise en relation | — | Vision d’ensemble du marché, sans engagement |
FLOA Bank (ex-Banque Casino)
FLOA Bank est l’établissement central de ce comparatif, ex-Banque Casino, agrée ACPR et filiale de BNP Paribas. Le produit phare est le crédit renouvelable de 500 à 6 000€, complété par le mini prêt amortissable en 3 ou 4 fois. Le TAEG révisable est de 23,52% pour un emprunt ≤ 3 000€ et de 15,66% au-delà. L’offre promotionnelle du moment affiche un TAEG de 4,72% pour un emprunt entre 1 501€ et 2 500€ sur 18 mois. L’atout distinctif est la carte bancaire Casino, avec 1% de cashback sur tous les achats et le paiement fractionné.
Verdict. Pour un emprunteur qui veut un établissement clairement encadré par l’ACPR, adossé à BNP Paribas, et qui accepte de payer le prix du confort — TAEG proche du taux d’usure sur les petits montants, comme la plupart du marché sur ce segment. Pas le moins cher, mais pas le moins transparent non plus.
Cetelem (BNP Paribas Personal Finance)
Cetelem est la marque historique du crédit conso en France, filiale de BNP Paribas Personal Finance. Le produit phare est le prêt personnel de 1 000 à 75 000€, complété par un crédit renouvelable. Le TAEG démarre à 0,90% en promotion, et le taux standard du renouvelable se situe entre 15 et 23% selon les tranches. L’établissement obtient 9,2/10 sur Moncomparateur, avec une réponse garantie en 24h et un déblocage des fonds en moins de 48h.
Verdict. Le choix de la solidité BNP Paribas avec un TAEG d’appel à 0,90% en promotion et la meilleure note du panel. L’option à privilégier pour un prêt personnel supérieur à 6 000€, où le TAEG devient négociable et le volume emprunté justifie la durée d’instruction.
Cofidis (Crédit Mutuel Alliance Fédérale)
Cofidis est la filiale crédit du Crédit Mutuel, réputée pour la largeur de son acceptation. Le prêt personnel va de 500 à 35 000€, le crédit renouvelable est ouvert jusqu’à 6 000€. Le TAEG démarre à 0,90% en promotion, et le taux du renouvelable ≤ 3 000€ est compris entre 15,68% et 22,92%. La note Moncomparateur est de 8,8/10, et Cofidis est l’établissement qui accepte le plus facilement selon les tests indépendants publiés par Cribl.fr.
Verdict. L’organisme à tester en priorité pour un dossier moyen, grâce à son taux d’acceptation plus élevé que la moyenne. Le choix logique pour quelqu’un dont le dossier a déjà essuyé un refus ailleurs — ou pour qui le critère « acceptation » pèse autant que le critère « taux ».
Sofinco (Crédit Agricole Consumer Finance)
Sofinco est la marque crédit du Crédit Agricole Consumer Finance, positionnée sur le prêt personnel et le crédit renouvelable. Le TAEG du prêt personnel démarre à 1,90%, et la réponse de principe intervient en quelques minutes — un délai plus court que la moyenne du marché pour un premier filtrage du dossier.
Verdict. La valeur sûre du Crédit Agricole pour un prêt personnel dès 1,90% et une réponse de principe en quelques minutes. À retenir quand la rapidité de décision compte plus que la recherche d’un taux plancher — par exemple pour un projet qui doit démarrer vite.
Franfinance (Société Générale)
Franfinance est la marque crédit de la Société Générale, qui propose prêt personnel, crédit renouvelable et rachat de crédit. Le TAEG du renouvelable est variable selon le profil, avec des mensualités débutant à 21€. L’offre se distingue par trois vitesses de remboursement sur le renouvelable — un mécanisme de modulation plus fin que la moyenne.
Verdict. La marque Société Générale pour un projet qui demande une vraie modulation — trois vitesses de remboursement sur le renouvelable, mensualités dès 21€. À écarter pour un profil fragile : son acceptation est plus sélective que celle de Cofidis ou FLOA.
Younited Crédit
Younited Crédit est la fintech du crédit à la consommation, agréée et fonctionnant sur un modèle de financement participatif. Le prêt personnel va de 1 000 à 50 000€, avec un TAEG dès 0,90% en promotion et à partir de 3,90% sur 24 mois hors promotion. Avec 9,1/10 sur Moncomparateur, Younited Crédit fait valoir son modèle 100% digital : réponse immédiate et parcours totalement dématérialisé.
Verdict. La fintech qui affiche 0,90% en promotion, mais dont le vrai taux hors promo démarre à 3,90% sur 24 mois. Un choix pertinent pour un emprunteur digital et réactif, qui veut voir le résultat d’une simulation en quelques secondes — pas pour quelqu’un qui attend un conseiller au téléphone.
Cofinoga (BNP Paribas Personal Finance)
Cofinoga est une marque de BNP Paribas Personal Finance, positionnée historiquement sur la carte de crédit et le crédit renouvelable. Le TAEG est variable selon le profil. Cofinoga intervient principalement en grande distribution et dans les enseignes partenaires, comme marque de crédit magasin.
Verdict. La marque sœur de FLOA Bank chez BNP Paribas Personal Finance — pour qui a déjà une carte Cofinoga en magasin. Pas un premier choix pour un nouveau dossier hors enseigne partenaire, où la concurrence (Cetelem, Cofidis) sera plus compétitive.
Oney (ex-Banque Accord — Auchan)
Oney est un établissement de crédit et société de financement, héritier de Banque Accord (ex-Auchan). L’offre combine crédit renouvelable, carte de crédit Auchan et paiement en 3 ou 4 fois. Oney est positionné sur le partenariat retail et le paiement fractionné e-commerce, en concurrence directe avec FLOA sur ce segment.
Verdict. Le concurrent direct de FLOA sur le terrain du crédit retail — Auchan, paiement fractionné e-commerce. À envisager pour un projet financé chez un partenaire Oney, moins pertinent pour un crédit conso classique où Sofinco ou Cetelem seront plus agressifs en taux.
Cofidis Le 3/Le 4 (paiement fractionné)
Cofidis Le 3/Le 4 est l’offre de paiement fractionné de Cofidis, qui permet d’échelonner un achat en 3 ou 4 fois sans frais chez les partenaires marchands. C’est aujourd’hui le leader du paiement fractionné en France. À partir du 20 novembre 2026, cette offre entre dans le champ du crédit à la consommation avec la réforme issue de l’ordonnance du 3 septembre 2025.
Verdict. La référence du paiement fractionné en France — à utiliser pour un achat précis chez un e-commerçant partenaire, pas comme alternative à un vrai crédit conso. À partir du 20 novembre 2026, ces offres seront soumises aux mêmes obligations qu’un crédit classique.
BoursedesCredits.com (comparateur)
BoursedesCredits.com est un courtier en crédit comparateur, pas un prêteur. Son service consiste à comparer les offres du marché et à mettre en relation l’emprunteur avec un ou plusieurs organismes de crédit. Il ne prête pas directement, ce qui le distingue des dix autres acteurs du tableau.
Verdict. Un point d’entrée utile pour comparer sans multiplier les simulations sur chaque site. Pas un prêteur, et c’est précisément cette position qui en fait un bon miroir du marché — à utiliser comme première étape avant d’aller sur le site de l’organisme choisi.
Le crédit à la consommation et la loi : taux d’usure, FICP et réforme 2026
Le crédit à la consommation est l’un des secteurs les plus encadrés du droit financier français. Trois corpus le régissent : le code de la consommation (partie législative, livre III), la directive européenne (UE) 2023/2225 transposée par l’ordonnance du 3 septembre 2025, et les décrets d’application publiés en 2026. Pour l’emprunteur, trois garde-fous comptent : le taux d’usure, le FICP, et les nouvelles obligations issues de la réforme.
Le taux d’usure, vrai garde-fou du crédit conso : les plafonds du T3 2026
Le taux d’usure est le plafond légal trimestriel fixé par la Banque de France, au-delà duquel aucun prêteur agréé ne peut facturer un crédit à la consommation. Il est calculé par tranche de montant et publié au Journal Officiel à chaque trimestre. Au T3 2026 (juillet-septembre), les seuils s’établissent ainsi.
| Tranche de montant | Taux d’usure T3 2026 | TAEG FLOA correspondant | Écart au plafond |
|---|---|---|---|
| ≤ 3 000€ | 23,53% | 23,52% | −0,01 point |
| 3 001€ à 6 000€ | 15,67% | 15,66% | −0,01 point |
| > 6 000€ | 8,56% | — (FLOA max 6 000€) | — |
Le tableau parle de lui-même : sur les deux tranches où FLOA intervient, l’établissement se positionne à un centième de point sous le plafond légal. Ce n’est pas un hasard — c’est la stratégie commerciale de la majorité des établissements de crédit, qui fixent leur TAEG standard au niveau du taux d’usure pour maximiser la marge. Pour l’emprunteur, cela signifie que le crédit renouvelable FLOA est parmi les plus chers autorisés sur la petite tranche.
La protection par le taux d’usure a ses limites. Elle empêche les excès, mais elle ne protège pas contre l’effet de la mécanique revolving sur la durée : un crédit renouvelable utilisé 24 mois à 23,52% coûte au total près de 30% du capital emprunté en intérêts. C’est ce coût total, plus que le TAEG seul, qui doit guider la décision.
La réforme du crédit à la consommation de novembre 2026 : ce qui change pour vous
La réforme issue de l’ordonnance du 3 septembre 2025 (complétée par une ordonnance rectificative du 2 décembre 2025 et le décret du 1er août 2026) transpose en droit français la directive européenne (UE) 2023/2225. Elle entre en vigueur le 20 novembre 2026, avec trois séries de conséquences concrètes.
Premièrement, le champ du crédit à la consommation s’étend. Les mini-crédits, le paiement fractionné (BNPL) et les crédits de moins de trois mois — qui étaient jusqu’ici souvent hors champ — sont désormais soumis aux mêmes obligations. Concrètement, cela signifie qu’un paiement en 3 fois sans frais chez un e-commerçant sera juridiquement un crédit à la consommation à partir du 20 novembre 2026, avec fiche d’information précontractuelle, délai de rétractation et analyse de solvabilité obligatoires.
Deuxièmement, le plafond du crédit à la consommation est relevé de 75 000€ à 100 000€. Cette évolution aligne la France sur la directive européenne, et ouvre l’accès au régime du crédit conso pour des montants plus élevés. Pour les emprunteurs, peu de changements pratiques — le crédit conso au-delà de 75 000€ reste rare.
Troisièmement, l’obligation de mise en garde du prêteur est introduite à l’article L. 312-15-4 du code de la consommation. Le prêteur devra explicitement alerter l’emprunteur lorsqu’un dossier présente des signes de risque de surendettement. Cette obligation s’accompagne d’un renforcement de l’analyse de solvabilité avec système d’alerte interne obligatoire. En pratique, FLOA et les autres établissements devront refuser davantage de dossiers borderline — ce qui peut se traduire par un taux de refus en hausse sur la fin de l’année 2026.
148 013 dossiers de surendettement en 2025 : comment ne pas en faire partie
Le surendettement n’est pas un risque théorique. En 2025, 148 013 dossiers ont été déposés auprès des commissions départementales de la Banque de France, soit une hausse de 9,8% par rapport à 2024. Sur les quatre premiers mois de 2026, la hausse des dépôts s’établit à +13,3% par rapport à la même période de 2025. La tendance est nette, continue depuis l’été 2023, et touche en priorité les ménages les plus fragiles.
Surendettement en France : 148 013 dossiers en 2025, et une tendance qui s’aggrave
Le chiffre de 148 013 dossiers pour l’année 2025, communiqué par la Banque de France le 17 février 2026, marque une accélération par rapport aux années précédentes. La hausse de 9,8% sur un an prolonge une dynamique observée depuis l’été 2023, et la croissance de +13,3% sur les quatre premiers mois de 2026 indique que la tendance ne s’inverse pas en début d’année.
Pour relativiser ces chiffres, le niveau actuel reste inférieur de 32% au pic de 2015 — ce qui veut dire que la situation d’ensemble n’est pas la plus dégradée que la France ait connue. Mais la pente est ce qui inquiète, pas le niveau. La hausse récente est particulièrement marquée chez les jeunes ménages, et 66% des dépôts sont des primo-demandeurs — des personnes qui n’avaient jamais déposé de dossier auparavant. Le surendettement n’est plus une situation de récidive, c’est devenu un risque de première exposition.
Les causes principales de dépôt sont connues : reconstitution abusive d’un crédit renouvelable, cumul de plusieurs crédits à la consommation, choc de revenus (séparation, chômage, maladie). Dans les trois cas, le mécanisme de départ est souvent le même — un crédit renouvelable dont la réserve est réutilisée avant d’être soldée, ce qui allonge la durée totale et gonfle la charge mensuelle jusqu’à devenir insoutenable.
Emprunter sans se mettre en danger : les règles d’or et les ressources d’aide
Quatre règles d’or structurent un emprunt responsable. Ne pas emprunter plus de 30% de ses revenus mensuels en charges de crédit — c’est le seuil communément admis par les banques elles-mêmes dans leur analyse de solvabilité. Ne pas cumuler deux crédits renouvelables en cours : la superposition des réserves est la première cause mécanique de surendettement. Comparer le TAEG et pas seulement la mensualité : une mensualité basse peut cacher un coût total élevé, et c’est le TAEG qui uniformise la comparaison. Lire la fiche d’information précontractuelle : c’est un document obligatoire, et il contient toutes les caractéristiques du crédit proposé.
Pour les emprunteurs en difficulté, des ressources existent. Le 3919 — Numéro National de Prévention du Surendettement — est un numéro gratuit, accessible du lundi au vendredi, animé par des conseillers qui orientent vers les bons interlocuteurs. Les commissions départementales de surendettement, hébergées par la Banque de France, examinent les dossiers et peuvent proposer plusieurs mesures : rééchelonnement des dettes (allongement de la durée), report de certaines échéances, ou effacement partiel ou total des dettes dans les cas les plus graves. Le dépôt d’un dossier est gratuit et n’engage pas à aller au bout de la procédure.
Deux droits de l’emprunteur restent mal connus et méritent d’être rappelés. Le droit au remboursement anticipé, partiel ou total, prévu par le code de la consommation, avec des pénalités plafonnées par la loi. Et le délai de rétractation de 14 jours calendaires à compter de la signature, pendant lequel l’emprunteur peut se rétracter sans motif et sans pénalité. Ces deux droits existent précisément pour protéger l’emprunteur — y compris contre lui-même.
Comment nous avons évalué ces organismes de crédit
La sélection des dix organismes comparés s’est faite à partir de trois critères de départ. Le premier est le statut réglementaire : tous les acteurs retenus sont agréés par l’ACPR en tant qu’établissement de crédit ou société de financement, ou enregistrés comme intermédiaires. Le deuxième est la couverture du marché : la sélection inclut les principaux acteurs du crédit conso en France, des marques des grands réseaux bancaires (BNP Paribas, Crédit Agricole, Société Générale, Crédit Mutuel) aux fintechs (Younited), en passant par les spécialistes du paiement fractionné (Cofidis Le 3/Le 4, Oney). Le troisième est la disponibilité d’une information publique et vérifiable sur les produits et les taux.
Les données utilisées proviennent de quatre sources principales. Les sites institutionnels des établissements (FLOA Bank, Cetelem, Cofidis, etc.) pour les conditions tarifaires et les fiches produit. La Banque de France pour les taux d’usure trimestriels, les chiffres du surendettement, et les informations sur le FICP. Service-public.gouv.fr pour le cadre légal du crédit à la consommation et les droits des emprunteurs. Les plateformes de notation indépendantes (Moncomparateur, Trustpilot, Avis Vérifiés, Cribl.fr) pour les notes et les retours clients.
Plusieurs limites de cette évaluation méritent d’être signalées. Les TAEG affichés sont indicatifs : le taux réellement appliqué dépend du profil emprunteur, du montant, de la durée et de la politique de risque de l’établissement. Les notations Moncomparateur et les avis Trustpilot sont des indicateurs utiles mais partiels : ils mesurent l’expérience déclarée par les emprunteurs, pas la qualité financière d’un produit. Enfin, les produits évoluent vite — un TAEG promotionnel affiché aujourd’hui peut avoir disparu dans trois mois. La simulation directe sur le site de l’organisme reste l’outil de référence pour un dossier individuel.
Bien choisir son crédit conso : les 3 questions à se poser avant de signer
Avant de signer un crédit à la consommation, trois questions méritent d’être posées dans l’ordre. La première est celle du produit : avez-vous besoin d’un crédit renouvelable (pour un besoin étalé dans le temps, avec une vraie discipline de remboursement) ou d’un crédit amortissable (pour un besoin ponctuel, avec un TAEG plus bas et une échéance fixe) ? Le bon réflexe est de partir du besoin, pas du produit disponible.
La deuxième question est celle du coût total. Le TAEG est-il proche du taux d’usure ? Si oui, c’est que vous êtes sur la tranche la plus chère autorisée — et il est probablement temps de comparer avec un autre établissement, ou de revoir le montant à la baisse. Le piège classique est de comparer deux mensualités sans regarder le TAEG : une mensualité de 50€ sur 60 mois coûte deux fois plus cher qu’une mensualité de 100€ sur 24 mois, pour un capital identique.
La troisième question est celle de la fiabilité réglementaire. L’organisme est-il agréé par l’ACPR ? A-t-il un code banque et un numéro ORIAS vérifiables ? Appartient-il à un groupe bancaire identifié ? Un établissement agréé ACPR n’est pas une garantie absolue — mais c’est un prérequis sans lequel aucune autre considération ne devrait compter.
Une fois ces trois questions tranchées, deux vérifications pratiques restent à faire. Simuler son crédit sur le site de l’organisme retenu, en testant deux hypothèses — avec et sans assurance emprunteur, à montant et durée identiques. Vérifier son éligibilité en consultant son inscription au FICP, par courrier ou en ligne auprès de la Banque de France. Si tout concorde, la signature peut intervenir — en gardant en tête le délai de rétractation de 14 jours comme dernier filet de sécurité. Pour les situations plus tendues, le 3919 reste le premier réflexe à avoir avant de signer quoi que ce soit.
Foire aux questions
Quel est le TAEG du crédit renouvelable FLOA Bank en 2026 ?
Le TAEG révisable du crédit renouvelable FLOA Bank s’établit à 23,52% pour un emprunt inférieur ou égal à 3 000€, et à 15,66% au-delà. Une offre promotionnelle à 4,72% court du 24 juin au 21 juillet 2026 pour un emprunt entre 1 501€ et 2 500€ sur 18 mois.
Quel est le montant maximum d’un crédit consommation chez FLOA Bank ?
Le crédit consommation FLOA — ou mini prêt — permet d’emprunter jusqu’à 6 000€, remboursable en 3 ou 4 mensualités. Le montant minimum est de 50€. Le déblocage des fonds intervient 48 heures après l’expiration du délai légal de rétractation de 14 jours.
Quel est le délai de déblocage des fonds après acceptation d’un crédit FLOA Bank ?
Les fonds d’un crédit FLOA sont disponibles sous 48 heures après l’expiration du délai légal de rétractation de 14 jours calendaires à compter de la signature. Pour un déblocage plus rapide, vous pouvez renoncer expressément à votre délai — les fonds peuvent alors être versés dès le 8ème jour.
Comment résilier sa carte bancaire Casino et quel est le délai de préavis ?
Vous pouvez résilier votre carte bancaire Casino à tout moment, sans délai de préavis ni pénalité, conformément à l’article L312-71 du code de la consommation. Pour éviter la reconduction automatique, envoyez votre demande en recommandé avec accusé de réception avant la date d’échéance annuelle du contrat.
Que faire en cas de refus de crédit par FLOA Bank et le FICP ?
En cas de refus FLOA, commencez par vérifier votre inscription au FICP auprès de la Banque de France — un incident y figure pendant 5 ans (incident isolé) ou 7 ans (surendettement). Améliorez ensuite votre dossier (apurement, justificatifs complémentaires), ou testez un autre organisme dont la politique de risque est différente.
Peut-on faire un rachat de crédit chez FLOA Bank et à quelles conditions ?
FLOA Bank propose du regroupement de crédits à la consommation, mais ce n’est pas un produit cœur de son offre depuis le recentrage de juillet 2024. Les montants et conditions sont publiés sur des sites spécialisés comme rachat-de-credit-simulation.com. Pour un projet sérieux, mieux vaut se tourner vers Cofidis, Franfinance ou un courtier spécialisé.
Crédit renouvelable, crédit conso ou carte : quel produit FLOA pour quel besoin ?
FLOA Bank tient aujourd’hui trois produits distincts, qui répondent à trois logiques différentes. Le crédit renouvelable fonctionne comme une réserve d’argent : l’emprunteur dispose d’un plafond entre 500€ et 6 000€, qu’il utilise au gré de ses besoins et rembourse sur 6 à 60 mois. Le montant disponible se reconstitue au fur et à mesure des remboursements. Le crédit consommation, ou « mini prêt », prend la forme d’un prêt amortissable remboursable en 3 ou 4 fois, de 50€ à 6 000€ : le montant est fixe, les échéances sont constantes, et la réserve ne se reconstitue pas une fois le prêt soldé.
La carte bancaire Casino complète la gamme. C’est une carte de crédit avec 1% de cashback sur tous les achats, paiement fractionné disponible chez les partenaires, et cotisation mensuelle modique. Elle fonctionne comme un moyen de paiement quotidien qui rapporte, pas comme un outil de financement d’un achat précis. Pour la majorité des emprunteurs, le bon réflexe consiste à choisir le produit en fonction du besoin — un coup de pouce ponctuel va vers le mini prêt, un projet étalé va vers le renouvelable, un usage quotidien va vers la carte.
FLOA Bank : 4,7/5 sur Avis Vérifiés, mais que valent vraiment ces notes ?
Trustpilot affiche FLOA Bank à 4/5 — une note solide, sur une plateforme ouverte où tout internaute peut déposer un avis. Avis Vérifiés, de son côté, attribue 4,7/5 sur la base de 71 463 avis. La différence de méthodologie est déterminante. Trustpilot collecte des avis spontanés : quiconque a eu une expérience, positive ou négative, peut s’exprimer librement. Avis Vérifiés fonctionne sur invitation : seuls les clients ayant effectivement réalisé une opération chez FLOA sont sollicités pour noter.
Le biais des avis sollicités est connu : les clients très satisfaits répondent plus volontiers que les clients mitigés, et les clients très mécontents vont chercher une plateforme ouverte pour s’exprimer. La note 4,7/5 sur Avis Vérifiés est donc probablement supérieure à ce qu’une mesure neutre donnerait. À l’inverse, la note 4/5 sur Trustpilot est probablement plus représentative de l’expérience moyenne, parce qu’elle inclut les avis négatifs que la plateforme ouverte ne filtre pas.
Les thèmes récurrents des avis portent sur trois points : le délai de déblocage des fonds (généralement apprécié pour sa rapidité), la clarté des conditions tarifaires (souvent critiquée pour son jargon), et le service client (notes variables selon les périodes). Une note de 4,7/5 dans ce secteur est honorable, sans être exceptionnelle — la plupart des organismes de crédit conso se situent entre 4 et 4,5/5 sur Avis Vérifiés.
Paiements – Freespins Sansdepot Fr
Contenu créé par l'équipe «Free Spins Sans Depot Fr»