Casino en ligne acceptant la carte bancaire : l'état du marché
 Available in US
La carte bancaire reste le moyen de paiement le plus utilisé par les joueurs français en ligne. La légalité du casino, en revanche, est une autre affaire — et la réponse est la même pour tous les opérateurs examinés ici : seuls les paris sportifs, les courses hippiques et le poker peuvent être agréés par l’ANJ. Le reste opère sans agrément.
État des lieux au 9 septembre 2026 — données vérifiées contre le registre officiel de l’ANJ.
Ce qu’une plateforme de jeu en ligne par carte bancaire vous propose — et ce qu’elle ne vous dit pas
Quand un joueur cherche un site de jeu en ligne utilisant ces moyens de paiement, il s’attend à trouver des plateformes acceptant Visa, Mastercard ou CB. La réalité française est plus inconfortable que les résultats de recherche ne le suggèrent. Les jeux de casino en ligne — machines à sous, roulette, blackjack, baccarat — sont interdits aux opérateurs privés en France. Seules les trois catégories autorisées par l’ANJ — paris sportifs, hippiques et poker — sont légales. L’expression « casino en ligne » recouvre donc deux réalités juridiques très distinctes.
D’un côté, seize bookmakers détiennent un agrément ANJ en 2026 — Betclic, Winamax, Unibet, Betsson, Bwin, Netbet, PMU Play, Genybet, PokerStars Sports, et d’autres. Ils peuvent légalement proposer des paris sportifs et du poker aux résidents français. Aucun d’eux n’offre de catalogue de machines à sous.
De l’autre, des marques comme Wild Sultan, Betify ou Winoui proposent des machines à sous, du casino en direct et des jeux de table aux joueurs français, acceptent les dépôts par carte bancaire, et opèrent sans aucun agrément français. Elles ne sont pas illégales pour le joueur, mais elles échappent au périmètre de régulation de l’ANJ.
L’asymétrie est le sujet entier de cette page. La carte bancaire du joueur fonctionne de la même façon sur les deux types de plateforme. Le cadre légal, les protections et la résolution des litiges, eux, ne sont pas les mêmes.
La carte bancaire comme passerelle : pourquoi ce moyen de paiement domine
La carte bancaire est le choix naturel des joueurs français en ligne pour une raison : chaque adulte en France en possède déjà une. Les cartes Visa, Mastercard et CB sont émises par toutes les banques françaises, acceptées partout en ligne, et rattachées directement au compte courant du joueur. Il n’y a pas de courbe d’apprentissage.
Le dépôt est aussi instantané. Tant que le système de paiement de la banque autorise la transaction, le solde du joueur se met à jour en quelques secondes. C’est matériellement différent d’un virement bancaire, qui prend des heures, ou d’un bon prépayé, qui demande un passage chez le buraliste. Pour un produit à déclenchement impulsif comme le jeu en ligne, la instantanéité du dépôt compte.
Le dépôt minimum sur la plupart des plateformes acceptant la carte bancaire se situe entre 10 € et 20 €. Ce seuil est suffisamment bas pour que la décision de dépôt semble minime. L’asymétrie mérite d’être notée : déposer 50 € prend cinq secondes ; retirer 500 € du même compte, sur le même site, prend trois jours. Le rail est à sens unique.
Le marché français des jeux en ligne : ce que les chiffres révèlent
Le marché français du jeu en ligne est réel et en croissance. L’ANJ a rapporté un produit brut des jeux (PBJ) de 1,766 milliard d’euros sur les paris sportifs en ligne en 2025, en hausse de 10,4 % sur un an. C’est le seul marché du jeu en ligne pleinement légal avec des chiffres publiés et audités en France.
Le marché des jeux de casino en ligne est une autre histoire. Aucun chiffre audité n’existe, parce que l’activité est illégale pour les opérateurs privés en France. Le trafic que les joueurs français dirigent vers des marques de casino non agréées est réel — Wild Sultan, Betify, Winoui et d’autres captent des audiences françaises significatives — mais il opère hors de tout périmètre officiel.
En octobre 2024, le gouvernement français a tenté de faire entrer le casino en ligne dans le cadre légal par un amendement au projet de loi de finances. La taxation proposée était de 55,6 % du PBJ. L’amendement a été retiré le 28 octobre 2024 après le lobbying du secteur des casinos terrestres. Une grande consultation nationale a été ouverte à la place, et l’interdiction restait en vigueur en 2026.
Pourquoi votre casino en ligne à carte bancaire n’a pas d’agrément ANJ
L’écart entre ce que les joueurs français veulent (machines à sous, casino en direct, jeux de table) et ce que les opérateurs agréés ANJ peuvent offrir (sport, hippisme, poker) est la caractéristique structurante de ce marché. Le régime de l’agrément, la tentative de légalisation avortée et les pouvoirs de sanction du régulateur sont les trois pièces qu’un joueur doit comprendre avant de déposer où que ce soit.
Le régime de l’agrément ANJ : qui peut opérer légalement en France
L’ANJ — Autorité nationale des jeux — est le régulateur français des jeux depuis 2020, date à laquelle elle a remplacé l’ARJEL créée par la loi du 12 mai 2010. L’ANJ est une autorité administrative indépendante. Elle délivre les agréments, approuve les plans d’action de jeu responsable des opérateurs, et lutte contre les offres illégales.
En 2026, seize bookmakers détiennent un agrément ANJ. La liste comprend Bet365, Betclic, Betsson, Bwin, CircusBet, DaznBet, Feelingbet, Genybet, Netbet, Olybet, PMU Play, PokerStars Sports, Unibet, Vbet, Winamax et YESorNO. Ces opérateurs proposent exclusivement des paris sportifs, hippiques et du poker. Les machines à sous, la roulette, le blackjack et le baccarat ne sont pas inclus. Le motif invoqué par l’ANJ est le potentiel addictif de ces jeux. Le poker est autorisé parce que le droit français le classe comme un jeu de compétence.
Cela signifie que pour un joueur français qui veut jouer aux machines à sous ou à la roulette en direct, aucun opérateur agréé ANJ ne peut légalement lui proposer le produit. Le joueur qui atterrit sur un tel site est, par définition, sur une plateforme non agréée — que le site se présente ou non comme « légal » ou « sécurisé ».
La tentative de 2024 et pourquoi elle a échoué
En octobre 2024, le gouvernement a déposé un amendement au projet de loi de finances 2025 qui aurait autorisé les casinos en ligne en France. Le taux de taxation proposé était de 55,6 % du PBJ — l’un des taux de taxation les plus élevés du jeu dans n’importe quel marché européen. L’amendement a été déposé le 19 octobre 2024 et retiré neuf jours plus tard, le 28 octobre 2024.
L’opposition est venue du secteur des casinos terrestres, qui craignait que la concurrence en ligne ne cannibalise ses établissements physiques. Les quelque 200 casinos répartis sur le territoire français emploient des dizaines de milliers de personnes et génèrent des recettes fiscales locales substantielles. Leur lobbying a suffi à faire couler l’amendement en commission.
À la place, le gouvernement a ouvert une consultation nationale sur l’avenir du jeu en ligne. Le lobbying s’est poursuivi jusqu’à la fin de l’année 2025. En 2026, l’interdiction reste en vigueur. Un joueur qui cherche un casino en ligne aujourd’hui, en France, cherche par défaut une plateforme non agréée.
Ce que l’ANJ peut faire — et fait — contre les sites illégaux
L’ANJ dispose d’une boîte à outils concrète contre les opérateurs non agréés, conférée par la loi du 2 mars 2022. Le président de l’ANJ peut ordonner le blocage et le déréférencement de tout site offrant ou faisant la publicité de jeux illégaux en France.
La procédure est administrative. Un enquêteur de l’ANJ dresse un procès-verbal contre le site ; l’opérateur et l’hébergeur reçoivent une mise en demeure ; ils disposent de cinq jours pour présenter des observations ; si aucune réponse satisfaisante n’arrive, un second procès-verbal est dressé ; le site est alors bloqué au niveau des Fournisseurs d’Accès à Internet et déréférencé des moteurs de recherche. Des marques comme Cbet et Stake ont déjà été bloquées au titre de cette procédure.
L’ANJ mène aussi une campagne d’information publique spécifiquement sur les casinos en ligne illégaux, indiquant aux joueurs français que ces plateformes échappent au périmètre de régulation et exposent les joueurs à des risques spécifiques. Le message publié par l’agence est direct : un casino non agréé n’est pas plus sûr parce qu’il se présente comme tel.
La pénalité pour la publicité d’une offre de jeu illégale en France est de 100 000 € — et elle s’applique aux éditeurs et aux affiliés, pas seulement aux opérateurs. C’est pourquoi le marketing le plus visible pour les casinos non agréés en France vient désormais de canaux d’influence plutôt que de la publicité payante.
Les 10 plateformes à carte bancaire que les joueurs français fréquentent — le fossé entre agréés et non-agréés
Les dix plateformes ci-dessous sont celles que les joueurs français rencontrent réellement lorsqu’ils recherchent une option de dépôt par carte. Elles se divisent nettement en deux groupes. Les quatre premières détiennent un agrément ANJ et n’offrent que des paris sportifs et du poker. Les six dernières offrent des machines à sous et du casino en direct sans agrément ANJ.
Comparatif des opérateurs à carte bancaire vérifiés
| Opérateur | Statut légal | Bonus de bienvenue | Dépôt minimum | CB acceptée | Retrait |
|---|---|---|---|---|---|
| Betclic | Agréé ANJ (n°0011-PS-2025-09-08) | Jusqu’à 200 € freebets + 5 tickets poker | 10 € | Visa, Mastercard | Virement SEPA, 3-5 jours |
| Winamax | Agréé ANJ | 100 % jusqu’à 100 € (sport) + 100 % jusqu’à 250 € (poker) | 15 € | Visa, Mastercard, Apple Pay, Google Pay | Virement SEPA, ~3 minutes |
| Unibet | Agréé ANJ | Jusqu’à 450 € de crédits de jeu (sport, poker, hippisme) | 5 € | Visa, Mastercard | Virement SEPA, ~1 minute |
| Parions Sport (FDJ) | Agréé ANJ (monopole FDJ) | Variable selon période | 5 € | Visa, Mastercard | Virement SEPA |
| Wild Sultan | Non agréé ANJ | 100 % jusqu’à 500 € + 20 free spins, wagering x35, validité 30 jours | 20 € | Visa, Mastercard | Virement SEPA / e-wallet, 2 h à 5 jours |
| Betify | Non agréé ANJ | 100 % jusqu’à 500 €, jusqu’à 100 free spins, wagering x35 | 20 € | Visa, Mastercard | Variable |
| Winoui | Non agréé ANJ | Variable | 10 € (max 5 000 €) | Visa, Mastercard, Maestro | Virement SEPA, 3-5 jours |
| Alexander Casino | Non agréé ANJ | Non confirmé | Non confirmé | À vérifier | Non confirmé |
| Gcasino | Non agréé ANJ | Non confirmé | Non confirmé | À vérifier | Non confirmé |
| Partouche Online | Non agréé ANJ (casinos terrestres agréés) | Non confirmé | Non confirmé | À vérifier | Non confirmé |
La séparation entre opérateurs agréés ANJ et casinos non agréés est le fait unique le plus important de cette page. Les joueurs qui ne veulent que des produits régulés doivent se limiter aux quatre premiers. Les joueurs qui veulent des machines à sous et de la roulette en direct n’ont aucune option agréée en France — les six derniers sont les plateformes qui captent leur trafic.
Nos critères de classement : ce qui compte vraiment pour un joueur à carte bancaire
Quatre critères structurent cette comparaison. Le premier est le statut légal — l’opérateur détient-il un agrément ANJ, pour quels produits, et les produits qu’il offre correspondent-ils à l’agrément. Le deuxième est l’expérience de dépôt par carte bancaire : le montant minimum, les cartes acceptées, le délai entre le clic sur « déposer » et la mise à jour du solde. Le troisième est le processus de retrait — le rail utilisé, le délai, et les frais documentés. Le quatrième est la transparence des conditions de bonus — le multiplicateur de mise, la mise maximale par tour, et la durée de validité.
Pour les opérateurs agréés ANJ, le critère du statut légal est dominant. Betclic, Winamax, Unibet et Parions Sport le franchissent ; la question devient alors quel est le meilleur produit dans le périmètre légal. Pour les opérateurs non agréés, le critère du statut légal est décisif dans l’autre sens : l’opérateur échappe entièrement au périmètre de l’ANJ, et la comparaison devient une question de lisibilité des conditions.
Chaque opérateur de la moitié non agréée du tableau offre un produit casino qu’aucun opérateur agréé français ne peut légalement offrir. C’est la raison structurelle pour laquelle ces marques captent du trafic français. C’est aussi la raison pour laquelle la comparaison ci-dessous se lit comme elle se lit.
Betclic — agréé ANJ, paris sportifs et poker, pas de casino en ligne
Betclic détient l’agrément ANJ n°0011-PS-2025-09-08, délivré le 8 septembre 2025. Les produits agréés sont les paris sportifs, les paris hippiques et les jeux de cercle (poker). Il n’y a pas de casino en ligne dans l’offre — machines à sous, roulette en direct et blackjack ne font pas partie de l’agrément.
Le bonus de bienvenue est structuré autour des produits agréés : jusqu’à 200 € en freebets sur les paris sportifs, plus cinq tickets poker. Le dépôt minimum est de 10 € par Visa ou Mastercard, ce qui le situe au milieu de la fourchette du marché. Les retraits passent par virement SEPA et prennent les 3 à 5 jours ouvrés standard.
Pour un joueur français qui veut parier sur le football ou jouer un tournoi de poker avec la protection d’un agrément ANJ, Betclic est l’entrée évidente. Pour un joueur qui veut jouer aux machines à sous, Betclic n’est pas le bon produit — il n’est, par conception, pas au catalogue.
Winamax — agréé ANJ, poker et paris sportifs, l’atout technologique
Winamax est le spécialiste français du poker. Son agrément ANJ couvre les paris sportifs et le poker, et son produit poker fonctionne sur un logiciel propriétaire que les joueurs français connaissent bien. Le bonus de bienvenue combine 100 % jusqu’à 100 € sur les paris sportifs avec 100 % jusqu’à 250 € sur le poker — l’enveloppe la plus généreuse, côté poker, reflète le positionnement de la plateforme.
Le dépôt minimum est de 15 € par Visa, Mastercard, Apple Pay ou Google Pay — plus élevé que les concurrents du côté agréé, en partie parce que Winamax ne joue pas le segment des petits dépôts. Le retrait est l’élément qui sort du lot. Winamax traite les retraits SEPA en environ trois minutes quand le compte du joueur est entièrement vérifié, bien en dessous du standard de marché de 3 à 5 jours.
Pour un joueur de poker, Winamax est la référence française. Le retrait rapide est un avantage réel pour tout joueur qui traite sa bankroll comme quelque chose qu’il peut vouloir retirer rapidement.
Unibet — agréé ANJ, le ticket d’entrée le plus bas
L’agrément ANJ d’Unibet couvre les trois catégories de jeux autorisées. Le package de bienvenue combiné atteint jusqu’à 450 € de crédits répartis sur le sport, le poker et l’hippisme — le total le plus élevé du côté agréé, en partie parce que trois produits sont regroupés.
Le dépôt minimum est de 5 € par Visa ou Mastercard, le seuil d’entrée le plus bas de tous les opérateurs examinés sur cette page. Le rail de retrait est le SEPA, avec des paiements traités en environ une minute sur les comptes vérifiés — le plus rapide du côté agréé.
Pour un joueur qui veut commencer avec un petit dépôt et tester le produit sans s’engager beaucoup, Unibet est l’entrée la moins chère dans le jeu réglementé français. Le chiffre de 450 € en titre est impressionnant ; la décomposition par produit se lit plus modestement une fois divisée en trois.
Parions Sport — agréé ANJ, l’opérateur historique de la Française des Jeux
Parions Sport est la branche paris sportifs de la Française des Jeux, qui détient le monopole de la loterie française et est l’une des marques de jeu les plus établies du pays. L’agrément ANJ couvre les paris sportifs. Le bonus de bienvenue est variable selon la période — il n’y a pas de chiffre permanent en titre.
Le dépôt minimum est de 5 € par Visa ou Mastercard. Le rail de retrait est le SEPA, dans la fourchette standard de 3 à 5 jours. Le produit est le catalogue sportif complet de la FDJ, avec la reconnaissance de marque qui vient du statut d’opérateur historique français.
Pour un joueur français qui veut la marque la plus familière du marché, Parions Sport est le choix évident. L’absence d’un bonus permanent en titre est une occasion manquée pour un opérateur de cette taille.
Wild Sultan — NON AGRÉÉ ANJ, le casino offshore le plus documenté
Wild Sultan propose un casino en ligne — machines à sous, jeux en direct, jeux de table — sans agrément ANJ. Le bonus de bienvenue est de 100 % jusqu’à 500 €, plus 20 free spins. L’exigence de mise est de x35, le dépôt minimum est de 20 €, la mise maximale par tour est de 5 €, et le bonus est valable 30 jours. Le rail de retrait est le SEPA ou un portefeuille électronique, avec des délais rapportés allant de 2 heures à 5 jours.
Les conditions sont plus lisibles que celles de la plupart des concurrents non agréés. Le multiplicateur de mise, le plafond de pari et la durée de validité sont tous publiés en clair. Cela mérite d’être noté dans un marché où beaucoup d’opérateurs offshore enterrent les conditions dans des sous-pages liées.
Pour un joueur français qui a décidé d’utiliser un casino non agréé, Wild Sultan est l’opérateur dont les conditions sont les plus faciles à lire avant le dépôt. La lisibilité contractuelle n’élimine pas l’exposition juridique. Le coût structurel, lui, reste le même.
Betify — NON AGRÉÉ ANJ, des free spins en quantité
Betify est un autre casino non agréé qui sert des joueurs français. Le bonus de bienvenue est de 100 % jusqu’à 500 €, avec jusqu’à 100 free spins attachés à la machine Shaolin Panda Chaos Reels, et une exigence de mise de x35. Le dépôt minimum est de 20 €.
Le nombre de free spins est le chiffre en titre — 100 free spins est élevé pour le marché, et le jeu attaché est une sortie relativement récente d’un studio reconnu. Le multiplicateur de mise sur le bonus est le même x35 que Wild Sultan.
Pour un joueur qui valorise les free spins plutôt que le cash de bonus, Betify est l’offre la plus attractive de la moitié non agréée. L’arbitrage est le même que pour toute autre marque de ce côté du tableau : pas d’agrément ANJ, pas de protection réglementaire française, pas de recours via le registre IVJ.
Winoui — NON AGRÉÉ ANJ, le seul à accepter Maestro
Winoui est le seul opérateur examiné qui accepte Maestro — le réseau legacy de Mastercard que certaines banques françaises émettent encore. Le dépôt minimum est de 10 €, le plafond de dépôt est de 5 000 €, et Visa et Mastercard sont également acceptés. Le bonus de bienvenue est variable, avec des free spins supplémentaires proposés aux membres réguliers.
Le rail de retrait est le SEPA, avec un délai de traitement de 3 à 5 jours. L’avantage compétitif de la plateforme est l’acceptation de Maestro, qui capte une part petite mais réelle des porteurs de cartes français qui détiennent une carte de débit Maestro sans co-marque Visa ou Mastercard.
Pour un joueur dont la seule carte est une Maestro, Winoui est l’une des rares portes d’entrée vers un casino en ligne. La limite structurelle de l’offre est la même que pour toute autre marque de ce côté du tableau : pas d’agrément ANJ, pas de protection réglementaire française.
Alexander Casino — NON AGRÉÉ ANJ, données non confirmées
Alexander Casino propose des jeux de casino en ligne aux joueurs français sans agrément ANJ. Les conditions spécifiques — bonus de bienvenue, wagering, dépôt minimum, délais de retrait — n’ont pas été confirmées au cours de cette revue. Le statut légal est le seul fait vérifié : pas d’agrément ANJ, pas de protection réglementaire française, pas de recours via le registre IVJ.
Pour un joueur qui évalue un opérateur sur ce marché, l’absence de conditions confirmées est en soi une information. Un casino qui ne publie pas de conditions lisibles en 2026 est plus difficile à évaluer qu’un casino qui le fait. Les joueurs doivent traiter l’absence de données confirmées comme une raison de vigilance supplémentaire, pas comme une raison de supposer des conditions favorables.
Gcasino — NON AGRÉÉ ANJ, données non confirmées
Gcasino est dans la même position qu’Alexander Casino : pas d’agrément ANJ, et le bonus de bienvenue, le dépôt minimum et le délai de retrait n’ont pas été confirmés au cours de cette revue. La marque atteint des joueurs français mais opère hors du périmètre de régulation.
La lecture honnête pour un joueur français est qu’un opérateur aux conditions non vérifiées, sans agrément français, et sans mécanisme publié de résolution des litiges est un choix plus risqué que n’importe laquelle des marques dont cette revue porte les données. Le marketing sur les pages propres de l’opérateur n’est pas un substitut à un cadre réglementaire.
Partouche Online — NON AGRÉÉ ANJ, le paradoxe du casino terrestre
Partouche est l’un des grands opérateurs de casinos terrestres en France — plus de quarante établissements à travers le pays, tous agréés et régulés en tant que salles de jeu physiques. Partouche Online, le bras en ligne du groupe, ne détient pas d’agrément ANJ pour les jeux de casino en ligne. Les jeux de casino sur la plateforme sont donc proposés sans agrément français, même si le groupe parent est l’un des noms les plus établis du jeu français.
Les conditions — bonus de bienvenue, dépôt minimum, délai de retrait — n’ont pas été confirmées au cours de cette revue. La position juridique est le seul fait vérifié : Partouche est agréé pour les casinos terrestres, et n’est pas agréé pour les jeux de casino en ligne en France.
Pour un joueur qui fait confiance à la marque Partouche à travers ses établissements physiques, le paradoxe est réel : le groupe est agréé pour le plancher, mais pas pour l’écran. Cette contradiction est à résoudre du côté de l’opérateur.
Déposer par carte bancaire : le geste est instantané, les conditions le sont moins
L’expérience de dépôt est la partie du parcours casino par carte que le joueur voit et juge. C’est aussi la partie que les opérateurs agréés et non agréés exécutent de manière presque identique. Les quatre étapes ci-dessous décrivent le dépôt sur les deux types de plateforme.
Comparaison des méthodes de dépôt et de retrait pour les joueurs français
| Méthode | Dépôt instantané | Dépôt minimum | Retrait possible | Délai de retrait |
|---|---|---|---|---|
| Carte bancaire (Visa, Mastercard, CB) | Oui | 5 € à 20 € selon opérateur | Non (virement SEPA uniquement) | 3-5 jours ouvrés (Winamax, Unibet : quasi instantané) |
| Virement SEPA | Non (heures) | Variable selon opérateur | Oui | Variable |
| Portefeuille électronique | Oui | Variable | Oui | Variable, souvent < 24 h |
| Carte prépayée (Cashlib, Neosurf) | Oui | 5 € à 250 € | Non | Sans objet |
La colonne carte a l’air attractive du côté du dépôt et terne du côté du retrait. Cette asymétrie est la caractéristique structurelle du marché, pas un accident du choix de l’opérateur.
Comment déposer par carte bancaire : le parcours en quatre étapes
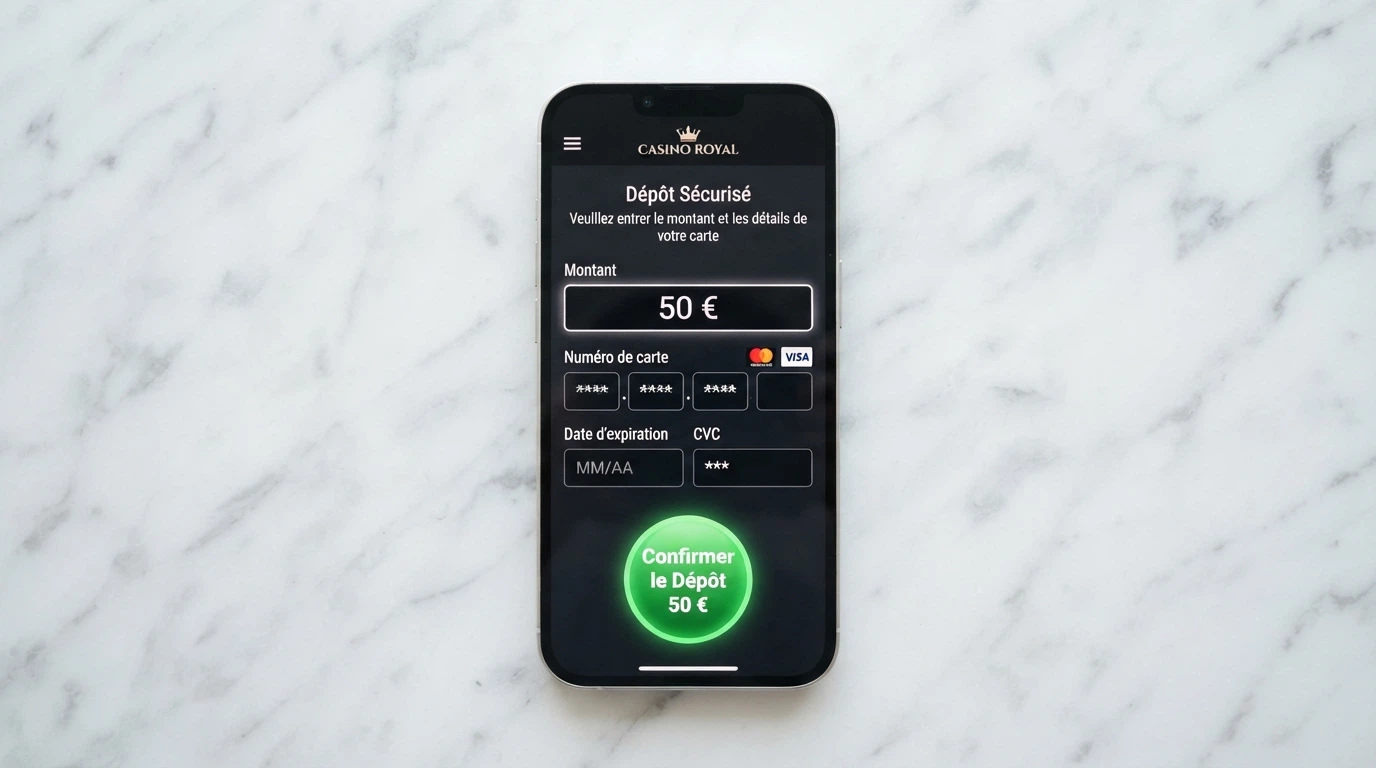
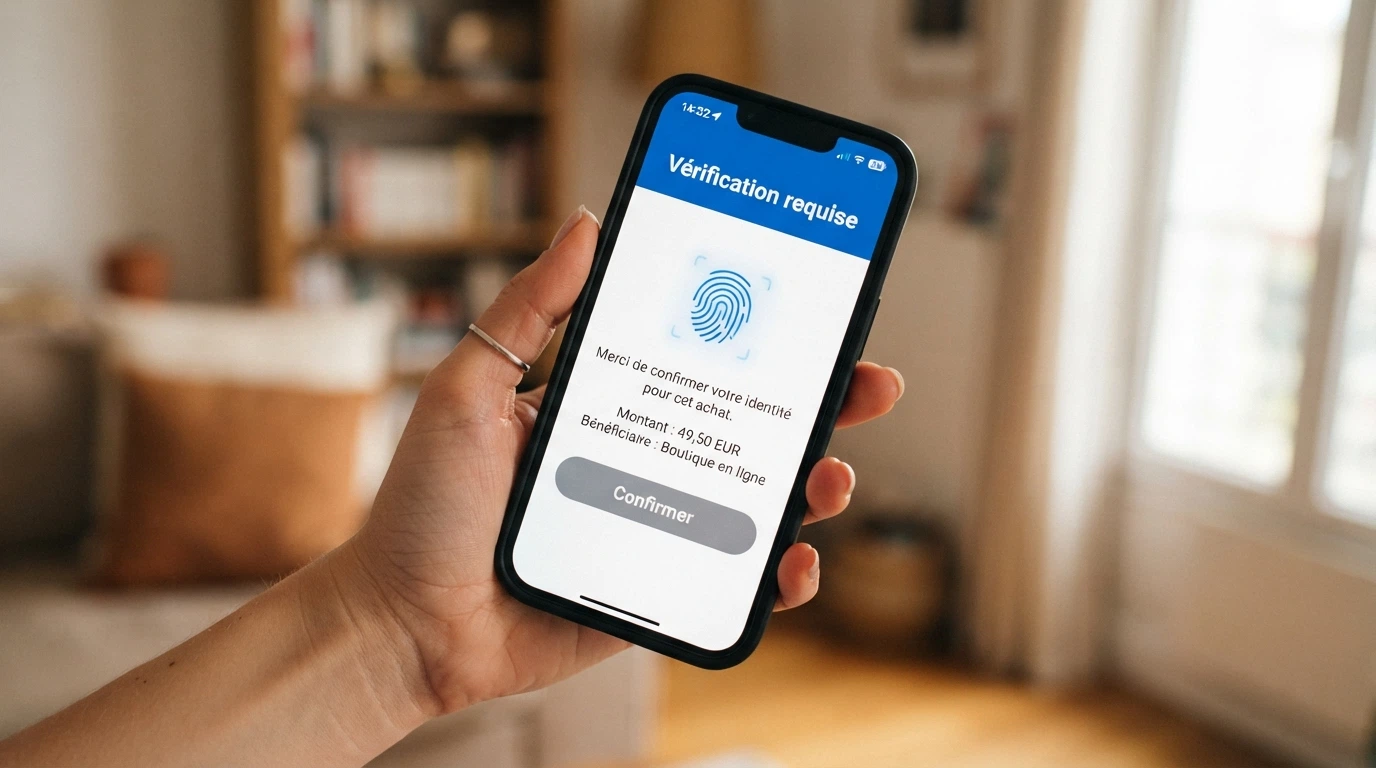
Le dépôt sur tout casino acceptant la carte bancaire suit les mêmes quatre étapes. Premièrement, le joueur crée un compte et sélectionne « carte bancaire » comme méthode de dépôt. Deuxièmement, le joueur saisit le montant et les informations de la carte — numéro, expiration, cryptogramme. Troisièmement, la banque du joueur déclenche l’authentification 3D Secure 2 requise par la directive européenne DSP2 — un code depuis l’application de la banque, une confirmation biométrique, ou un mot de passe à usage unique. Quatrièmement, le dépôt est confirmé et le solde est mis à jour en quelques secondes.
L’étape 3D Secure est la seule friction du parcours. Elle est aussi obligatoire : la directive DSP2 exige l’authentification forte du client pour les paiements électroniques en Europe, y compris les transactions de jeu. La banque du joueur peut utiliser un code à usage unique envoyé par SMS, une notification push dans son application mobile, ou une vérification biométrique (empreinte digitale ou visage). Le dépôt ne peut pas se poursuivre sans la confirmation de la banque.
L’ensemble du processus, dans le cas nominal, prend moins d’une minute. Les informations de carte sont saisies une fois et peuvent être enregistrées pour les dépôts suivants chez les opérateurs agréés examinés ici. Le dépôt est aussi typiquement gratuit — voir la section sur les frais ci-dessous.
Dépôt minimum et plafonds : ce que chaque opérateur impose
Le dépôt minimum varie d’un facteur quatre selon les opérateurs examinés. Unibet et Parions Sport acceptent les dépôts à partir de 5 €. Betclic et Winoui acceptent les dépôts à partir de 10 €. Winamax démarre à 15 €. Wild Sultan et Betify démarrent à 20 €.
Les minimums se regroupent autour de deux points de référence. Les opérateurs agréés se regroupent à l’extrémité basse — 5 € à 15 € — ce qui reflète la pratique standard sur les marchés européens régulés. Les opérateurs non agréés se regroupent à l’extrémité haute — 10 € à 20 € — ce qui reflète la structure du bonus : la plupart des bonus de bienvenue sont déclenchés par le premier dépôt, et un minimum plus élevé signifie une obligation de bonus moyenne plus élevée pour le joueur.
Le dépôt maximum est rarement publié, mais Winoui indique 5 000 € par transaction. Ce plafond est assez haut pour être sans pertinence pour le jeu occasionnel et assez bas pour ne pas déclencher de vigilance renforcée de la part de la banque émettrice — la plupart des banques françaises appliquent des contrôles renforcés au-delà de 1 000 € à 2 000 € sur les commerçants de jeu.
Pourquoi votre banque peut bloquer un dépôt vers un casino — le code MCC 7995
Le dépôt peut échouer même quand le joueur a les fonds et que le casino a accepté la carte. La raison est un code que le joueur ne voit jamais : MCC 7995. C’est le Merchant Category Code utilisé par Visa et Mastercard pour classer les commerçants qui prennent des paiements de jeu. Le code est attaché au compte de traitement de paiement du casino. Quand la banque du joueur voit une transaction codée 7995, elle applique les règles qu’elle a définies pour les commerçants de jeu — et plusieurs banques françaises ont défini ces règles sur le refus.
Crédit Agricole, BNP Paribas, Société Générale et La Banque Postale sont connues pour appliquer des filtres MCC 7995 à des degrés divers. Le résultat est un dépôt que le joueur a autorisé, mais que la banque a refusé. Le refus apparaît généralement comme un message générique « transaction refusée » sur l’application bancaire du joueur, sans mention de la raison sous-jacente.
Ce filtre s’applique que le casino soit agréé ou non. Un joueur français qui essaie de déposer sur un site agréé peut être bloqué par le filtre de jeu de sa banque si elle a décidé de l’appliquer. Il n’y a pas de recours au niveau du casino : la transaction n’a jamais atteint le commerçant. Le recours est au niveau de la banque — et toutes les banques ne lèvent pas le filtre sur demande.
Retirer ses gains par carte bancaire : pourquoi l’argent ne revient jamais sur la carte
Le côté retrait du parcours casse la symétrie que le côté dépôt installe. La carte qui a déposé en quelques secondes ne peut pas recevoir les gains en retour. L’argent revient par virement SEPA — jamais par carte bancaire — et le délai est en jours, pas en secondes.
Le virement SEPA obligatoire : pourquoi le circuit carte ne fait pas marche arrière
La raison est technique, pas commerciale. Les réseaux carte (Visa, Mastercard, CB) sont conçus comme des rails à sens unique pour les transactions de jeu : le commerçant peut demander une autorisation de débiter le compte du porteur, mais il ne peut pas pousser de l’argent vers la carte. Le mécanisme de « remboursement carte » existe pour les achats de détail, où le commerçant rembourse un article retourné, mais il n’est pas utilisé pour les paiements de gains de jeu.
Le seul rail qui ramène l’argent au joueur est un virement de crédit SEPA du compte bancaire du casino vers le compte bancaire du joueur. C’est le même rail utilisé pour les paiements de salaire et les factures fournisseurs dans la zone euro. Il est fiable, mais lent aux standards du casino.
Les opérateurs agréés — Betclic, Winamax, Unibet, Parions Sport — traitent les retraits SEPA via leurs dispositifs bancaires régulés. Les opérateurs non agréés — Wild Sultan, Winoui, Betify — utilisent le même rail SEPA, mais leurs dispositifs bancaires dépendent de leur processeur de paiement. Le délai de traitement varie en conséquence.
Délais de retrait : du quasi instantané au délai bancaire standard
Le délai de retrait se divise en trois groupes. Le groupe le plus rapide est Winamax (environ 3 minutes sur les comptes vérifiés) et Unibet (environ 1 minute) — tous deux agréés, tous deux fonctionnant sur des rails de paiement qui permettent les crédits SEPA quasi instantanés. Le groupe intermédiaire est Wild Sultan, avec des retraits rapportés entre 2 heures et 5 jours. Le groupe standard est Betclic et Winoui, à la norme SEPA de 3 à 5 jours ouvrés.
Les délais plus courts chez Winamax et Unibet reflètent deux choses. La première est un compte entièrement vérifié — documents KYC soumis et approuvés avant la première demande de retrait. La seconde est un processeur de paiement qui supporte les paiements SEPA instantanés. Tous les opérateurs n’offrent pas les deux.
Les délais plus longs chez les opérateurs non agréés reflètent les vérifications supplémentaires — vérification d’identité, vérifications de l’origine des fonds sur les retraits plus importants — que les opérateurs offshore effectuent manuellement. Un week-end ou un jour férié français ajoute un jour. Une vérification KYC en attente peut en ajouter plusieurs.
Conditions et frais de retrait : ce que l’opérateur prélève avant de vous payer
Les frais de retrait ne sont pas systématiquement publiés par les opérateurs examinés ici. Certains opérateurs non agréés facturent des frais par retrait en dessous d’un certain montant — 5 € par retrait inférieur à 100 € est un schéma courant — pour décourager les petits encaissements. Les opérateurs agréés ont tendance à ne pas facturer de frais de retrait sur les virements SEPA, mais ils se réservent le droit de les appliquer sur les virements internationaux.
Les frais de traitement facturés par la banque du joueur pour un virement de crédit SEPA entrant sont, en pratique, nuls pour les virements en euros dans la zone euro. Les virements transfrontaliers, ou les virements dans une devise autre que l’euro, peuvent attirer des frais — généralement un petit pourcentage — et les opérateurs non agréés qui opèrent en euros depuis une juridiction hors SEPA peuvent déclencher cela. Les opérateurs français agréés opèrent tous en euros depuis un compte bancaire français.
L’étape de vérification est la vraie friction. Le premier retrait chez tout opérateur agréé exige des documents KYC — pièce d’identité, justificatif de domicile, parfois justificatif de moyen de paiement. Les opérateurs non agréés effectuent aussi des KYC sur les retraits plus importants, mais avec moins de prévisibilité. Un joueur qui veut un retrait fluide doit s’attendre à soumettre ces documents avant la première demande de retrait, pas au moment de la demande.
Le paiement par carte sur un casino en ligne : une infrastructure qui n’a rien d’anodin
Le dépôt ressemble à un clic unique. C’est, en réalité, une petite chorégraphie entre trois parties — la banque du joueur, le réseau carte, et le processeur de paiement du casino — avec la directive européenne DSP2 qui surplombe l’ensemble.
Le circuit complet d’un paiement par carte sur un casino
Quand le joueur clique sur « déposer », le processeur de paiement du casino route les informations de carte vers le réseau carte (Visa, Mastercard ou CB). Le réseau interroge la banque émettrice du joueur pour une autorisation. La banque répond — habituellement en une seconde — avec l’un des trois résultats suivants : approuvé, refusé, ou authentification renforcée requise.
Si la banque exige une authentification renforcée, le flux 3D Secure 2 s’enclenche : un code à usage unique, une notification push dans l’application de la banque, ou une confirmation biométrique. Le joueur confirme. La banque envoie ensuite une autorisation finale. Le processeur de paiement du casino crédite le compte du joueur. L’ensemble de la séquence prend quelques secondes.
Le relevé bancaire du joueur affiche la transaction en quelques heures, avec le descripteur commerçant du casino. Le descripteur commerçant est la ligne de texte que le joueur voit sur son application bancaire — il est défini par le processeur de paiement du casino et peut correspondre ou non au nom de la marque du casino. Un joueur qui veut identifier une dépense sur son relevé doit faire correspondre le montant et la date, pas le descripteur.
3D Secure et DSP2 : la couche de sécurité que vous ne pouvez pas contourner
La directive DSP2 — la directive révisée sur les services de paiement — est en droit européen depuis 2019. Elle exige l’authentification forte du client pour les paiements électroniques, définie comme deux facteurs sur trois : quelque chose que le client connaît (un mot de passe ou un code PIN), quelque chose que le client possède (un téléphone ou un token), et quelque chose que le client est (une empreinte digitale ou un visage).
Le protocole 3D Secure 2 est la mise en œuvre technique. Le joueur le voit comme un pop-up de la banque, demandant l’un de ces facteurs. Le protocole a été mis à niveau depuis 3D Secure 1 — qui exigeait un mot de passe statique — vers 3D Secure 2 — qui supporte la biométrie et l’authentification basée sur le risque. La plupart des banques françaises ont achevé la migration en 2021-2022.
L’authentification est obligatoire. Un casino qui ne la demande pas est en infraction avec le droit européen. Un joueur qui essaie de la contourner est en infraction avec les conditions d’utilisation de sa carte. La seule manière pratique de contourner un échec 3D Secure est d’utiliser une autre carte ou de contacter la banque émettrice.
Paiement rapide, paiement refusé : les deux visages de la même carte
La même carte qui dépose en cinq secondes peut être refusée à la tentative suivante, sur le même casino, le même jour. La raison la plus fréquente est le filtre MCC 7995 appliqué par la banque du joueur, décrit dans la section sur le dépôt. D’autres raisons incluent : la limite mensuelle de jeu de la carte (définie par le porteur ou par la banque), une carte expirée, une carte signalée pour fraude par la banque émettrice, et une alerte anti-blanchiment déclenchée par une soudaine augmentation de la fréquence des dépôts.
Le casino ne voit rien de tout cela. Le casino reçoit un code de refus générique du réseau carte et affiche un message d’erreur générique. Le joueur reste avec le diagnostic à faire. La première étape est la banque émettrice de la carte — appeler le service client ou vérifier l’application bancaire pour une alerte.
L’asymétrie mérite d’être répétée. Un dépôt peut être approuvé en cinq secondes et refusé dans les cinq secondes suivantes. Le système est rapide à l’entrée et pas particulièrement informatif à la sortie. Les joueurs doivent conserver une méthode de secours — une autre carte, un portefeuille électronique, un virement SEPA — pour les moments où la carte principale échoue.
Sécurité et frais : ce que votre banque ne vous dit pas sur les paiements casino
La couche de sécurité autour du dépôt par carte bancaire est réelle et de portée européenne. La couche de frais est plus mince — et mérite d’être comprise avant le premier dépôt, pas après.
La protection de vos données bancaires : chiffrement, DSP2 et RGPD
Trois couches de protection se situent entre la carte du joueur et le processeur de paiement du casino. La première est le chiffrement TLS sur les données en transit — les informations de carte voyagent du navigateur du joueur vers le processeur de paiement sur un canal chiffré. La seconde est l’authentification forte DSP2 — décrite ci-dessus — qui empêche un tiers de compléter un paiement avec les seules informations de carte volées. La troisième est le RGPD, le règlement européen sur la protection des données, qui régit la manière dont le casino stocke et traite les données personnelles du joueur.
Les trois couches dépendent de la manière dont l’opérateur les met en œuvre. Les opérateurs agréés sont tenus de le faire par leurs obligations ANJ et par le droit européen. Les opérateurs non agréés sont tenus par le seul droit européen, et le niveau pratique de mise en œuvre varie. Un joueur qui dépose sur un site non agréé n’a aucun recours auprès de l’ANJ en cas de violation de données.
La CNIL — l’autorité française de protection des données — est le régulateur de la couche RGPD. Les joueurs qui suspectent une violation de données chez un opérateur peuvent déposer une plainte auprès de la CNIL. La plainte sera traitée que l’opérateur soit agréé ou non.
Opérateur agréé vs offshore : la sécurité de vos fonds n’est pas la même
La plus grande différence entre un opérateur agréé et un opérateur non agréé sur le plan de la sécurité est la ségrégation des fonds joueurs. Les opérateurs agréés ANJ sont tenus de détenir les dépôts des joueurs dans un compte ségrégué, séparé des fonds opérationnels de l’opérateur. Si l’opérateur fait faillite, les fonds des joueurs sont protégés.
Les opérateurs non agréés ne sont pas soumis à cette exigence. Le dépôt du joueur siège dans le compte opérationnel général de l’opérateur. Si l’opérateur fait faillite — ou décide simplement de cesser de payer — le recours du joueur est ce que les conditions de l’opérateur prévoient, plus tout levier que la carte bancaire du joueur peut offrir.
Les opérateurs agréés bénéficient aussi du service de médiation de l’ANJ. Un joueur qui a un litige avec un opérateur agréé peut escalader vers le service de médiation de l’ANJ. Les opérateurs non agréés sont hors de ce périmètre. Le joueur n’a aucun régulateur vers qui se tourner.
Bonus et carte bancaire : pourquoi le chiffre affiché n’est jamais le vôtre
Le titre du bonus — « 100 % jusqu’à 500 € » — est l’appât. Le multiplicateur de mise — x35 — est le prix. Les deux ne sont pas égaux. Cette section lit les conditions de bonus comme un joueur doit les lire, avant le dépôt.
Bonus de bienvenue au dépôt par CB : comment lire une offre
Une offre de bonus de « 100 % jusqu’à 500 € » signifie que le casino égalise le premier dépôt du joueur, euro pour euro, jusqu’à un plafond de 500 €. Un joueur qui dépose 100 € obtient un bonus de 100 €. Un joueur qui dépose 600 € obtient un bonus de 500 €. Le bonus est ajouté au solde du joueur et n’est pas retirable en cash — il doit d’abord être joué.
Le multiplicateur de mise est le prix de la conversion du bonus en cash retirable. Une exigence de mise de x35 signifie que le joueur doit placer des paris totalisant 35 fois le montant du bonus avant que les gains deviennent retirables. Sur un bonus de 500 € avec x35, cela représente 17 500 € de paris qualificatifs. Sur un bonus de 100 € avec x35, c’est 3 500 €.
Le plafond de mise est la deuxième contrainte. Wild Sultan, par exemple, plafonne les mises à 5 € par tour pendant qu’un bonus est actif. Un joueur qui mise plus que le plafond — par accident ou par conception — risque de voir le bonus confisqué. Le plafond est appliqué automatiquement.
La durée de validité est la troisième. Une fenêtre de 30 jours est standard. Un joueur qui ne complète pas la mise dans la fenêtre perd le bonus et tous les gains qui y sont rattachés. Une fenêtre longue est plus clémente qu’une courte ; 30 jours est du côté long pour les opérateurs non agréés.
Free spins et carte bancaire : ce que « 20 tours gratuits » signifie réellement
Les free spins sont un complément du bonus de dépôt, pas un substitut. Ils sont attachés à un jeu de machine spécifique et ont une valeur fixe par tour — habituellement 0,10 € à 0,20 €. Vingt free spins à 0,20 € représentent 4 € de valeur, avant toute exigence de mise.
Les gains des free spins sont de l’argent de bonus, pas du cash. Ils sont soumis à la même exigence de mise que le bonus de dépôt — x35 dans le cas de Wild Sultan et Betify. Un joueur qui gagne 10 € en free spins doit placer 350 € de paris qualificatifs avant que les 10 € deviennent retirables.
L’offre de Betify allant jusqu’à 100 free spins sur Shaolin Panda Chaos Reels est le plus gros lot de free spins de ce côté du tableau. Les 100 tours en titre sont à l’extrémité haute du marché. Le wagering est le même x35 que le bonus de dépôt.
Jouer par carte bancaire depuis son mobile : la même mécanique, des risques amplifiés
Le dépôt mobile est le dépôt desktop avec un écran plus petit et un pouce plus rapide. Le retrait mobile est le retrait desktop avec un chemin de vérification différent. Les risques sont les mêmes — mais la vitesse est plus rapide, et la friction est plus basse, ce qui est en soi un risque.
Dépôt mobile par carte bancaire : la même rapidité, un écran plus petit
Le flux de dépôt sur mobile reproduit le flux desktop : sélectionner la méthode de dépôt, saisir les informations de carte, compléter l’authentification 3D Secure. Les informations de carte peuvent être enregistrées chez la plupart des opérateurs agréés, donc les dépôts suivants ne nécessitent que le montant et la confirmation 3D Secure.
L’étape 3D Secure sur mobile utilise souvent l’authentification biométrique — une empreinte digitale ou un scan du visage dans l’application de la banque. C’est plus rapide que le code SMS qui était la norme sur desktop jusqu’en 2021. La banque décide du facteur à utiliser, pas le casino ni le joueur.
Winamax accepte Apple Pay et Google Pay pour les dépôts, en plus de Visa et Mastercard. Les portefeuilles mobiles sont une alternative pour les joueurs qui ne veulent pas saisir les informations de carte sur le site mobile du casino. Le dépôt est toujours traité par le réseau carte, donc la banque du joueur voit toujours la transaction comme un paiement par carte bancaire.
Retrait mobile : les mêmes délais, mais une vérification d’identité à anticiper
Le retrait mobile suit le même rail SEPA que le retrait desktop. Le délai de traitement est le même. L’étape de vérification, s’il s’agit du premier retrait sur le compte, exige les mêmes documents KYC — mais les documents sont photographiés depuis le mobile, pas scannés depuis un desktop.
La tentation de redéposer un retrait qui vient d’arriver est le risque spécifique au mobile. Un retrait qui arrive en trois minutes chez Winamax est psychologiquement différent d’un retrait qui arrive en trois jours. L’encaissement rapide peut devenir un redépôt rapide. Les joueurs qui reconnaissent ce schéma en eux-mêmes peuvent définir une période de refroidissement post-retrait dans leur application bancaire.
Casinos acceptant Visa : ce qui change vraiment par rapport à une Mastercard
Visa est le réseau de carte le plus largement accepté sur le marché. Chaque opérateur examiné ici — agréé et non agréé — accepte Visa. Les différences avec Mastercard sont plus petites que le marketing ne le suggère.
Dépôt par Visa : quels opérateurs, quels montants
Chaque opérateur du tableau de comparaison accepte Visa. Le dépôt minimum est de 5 € chez Unibet et Parions Sport, de 10 € chez Betclic et Winoui, de 15 € chez Winamax, et de 20 € chez Wild Sultan et Betify. Le dépôt est instantané dans tous les cas — le réseau d’autorisation de Visa est le même que celui utilisé pour les paiements de détail, et le temps de réponse est de l’ordre de la seconde.
L’expérience de dépôt est identique que le joueur utilise une carte de débit Visa, une carte de crédit Visa, ou une carte prépayée Visa. La transaction est codée comme une transaction Visa sur le relevé du joueur, avec le descripteur commerçant du casino. La banque peut appliquer le filtrage MCC 7995 indépendamment du type de carte — le filtre est au niveau du commerçant, pas au niveau de la carte.
Retrait par Visa : le malentendu du « retrait sur la carte »
L’expression « retrait Visa » est trompeuse. L’argent ne revient pas sur la carte Visa — il revient par virement de crédit SEPA vers le compte bancaire rattaché à la carte. Le délai est de 3 à 5 jours ouvrés dans le cas standard, avec les mêmes exceptions rapides chez Winamax et Unibet que pour Mastercard.
Le droit de chargeback est parfois mentionné comme une protection Visa. Le chargeback permet à un porteur de carte de contester une transaction et de demander un remboursement à la banque émettrice. Il est destiné à la fraude et à la non-livraison, pas aux litiges de jeu. Les banques n’honorent pas les chargebacks pour « j’ai perdu de l’argent en jouant ». L’usage légitime est quand un casino refuse de payer un gain légitime — et même là, la banque peut donner raison au casino si les conditions du casino sont claires.
Casinos acceptant Mastercard : la carte la plus répandue, pas la mieux protégée
Mastercard est le second pilier du marché des paiements par carte. Chaque opérateur examiné ici accepte Mastercard. L’expérience de dépôt est la même que Visa ; l’expérience de retrait est la même que Visa ; la couche de protection est, si tant est qu’elle le soit, légèrement plus faible que celle de Visa.
Dépôt par Mastercard : quels opérateurs, quels montants
Chaque opérateur examiné ici accepte Mastercard, avec les mêmes minimums que Visa : 5 € chez Unibet et Parions Sport, 10 € chez Betclic et Winoui, 15 € chez Winamax, et 20 € chez Wild Sultan et Betify. Le dépôt est instantané, l’authentification est le même flux 3D Secure, et le descripteur commerçant est le nom du casino sur le relevé du joueur.
Winoui est le seul opérateur examiné qui accepte aussi Maestro. Maestro est le réseau legacy de Mastercard que certaines banques françaises émettent encore, souvent sur des cartes de débit qui ne portent pas la marque Mastercard. Pour un joueur dont la seule carte est une Maestro, Winoui est la porte d’entrée rare.
L’asymétrie Mastercard : déposer en cinq secondes, retirer en trois jours
L’asymétrie entre le dépôt et le retrait est le fait structurel de ce marché. Un joueur français qui dépose 50 € par Mastercard voit le solde se mettre à jour en cinq secondes. Un joueur français qui retire 500 € du même compte voit le virement de crédit SEPA arriver en trois jours. La raison n’est pas le choix de l’opérateur — c’est la conception du réseau carte. Le rail de dépôt est basé sur la carte et rapide ; le rail de retour est basé sur SEPA et lent.
Cette asymétrie est la même pour chaque opérateur, chaque marque de carte, et chaque statut d’agrément. Ce n’est pas une bizarrerie spécifique à l’offshore. C’est l’architecture du système européen de paiements de détail.
Carte bancaire prépayée : jouer sans compte bancaire, mais pas sans limites
La carte prépayée est la voie pour les joueurs qui ne veulent pas rattacher un dépôt de casino à leur compte bancaire principal. Cashlib et Neosurf sont les deux principales marques. Le dépôt fonctionne ; le retrait ne fonctionne pas.
Déposer par carte prépayée : Cashlib et Neosurf, mode d’emploi
Cashlib est un système de bons prépayés. Le joueur achète un bon — en dénominations de 5 € à 250 € — chez un buraliste ou en ligne. Le bon a un code à 16 chiffres. Le joueur saisit le code sur la page de dépôt du casino, et le solde est crédité instantanément. Aucun compte bancaire n’est impliqué ; aucun détail de carte n’est partagé avec le casino.
Neosurf fonctionne de la même manière, avec des dénominations similaires et un mécanisme de code à 16 chiffres similaire. Le bon est acheté, le code est saisi, le dépôt est crédité. Les deux sont acceptés chez la plupart des opérateurs non agréés ; l’acceptation chez les opérateurs agréés ANJ est inégale.
Le cas d’usage est clair : un joueur qui veut garder les dépenses de jeu séparées de son compte bancaire principal, ou qui n’a pas de carte émise par une banque, peut utiliser un bon prépayé. La friction est l’achat physique — la plupart des joueurs achètent le bon en ligne ou chez un buraliste local.
Pourquoi vous ne pouvez pas retirer vos gains sur une carte prépayée
Le bon prépayé est un instrument à sens unique. Il n’y a pas d’IBAN attaché, pas de compte bancaire derrière, pas de rail pour recevoir un virement de crédit. Le casino ne peut pas verser des gains sur un bon — le joueur n’a pas de compte pour recevoir les fonds.
Les seules options de retrait du joueur, après un dépôt par bon prépayé, sont le virement SEPA ou un portefeuille électronique. Cela signifie que le joueur doit avoir un compte bancaire ou un portefeuille électronique pour recevoir ses gains, indépendamment de la méthode de dépôt. Un joueur qui utilise un bon prépayé pour garder les dépenses de jeu invisibles sur son relevé bancaire ne peut pas garder les gains invisibles de la même manière.
C’est la limite que le joueur doit anticiper avant de déposer, pas après avoir gagné. La méthode de retrait doit être en place dès le premier dépôt — un compte SEPA, un portefeuille électronique, tout ce qui peut recevoir un virement de crédit en euros.
Nouveaux casinos à carte bancaire en 2026 : plus de promesses que de garanties
Les nouveaux entrants sur le marché français du casino en ligne apparaissent chaque année. La plupart ne détiennent pas d’agrément ANJ et proposent des jeux de casino aux joueurs français sous une licence offshore. La nouveauté est l’angle marketing ; le profil de risque est le même que pour les opérateurs non agréés établis.
Pourquoi un nouveau casino à carte bancaire demande plus de vigilance
L’historique est ce qui différencie. Un opérateur qui verse des retraits depuis cinq ans est une quantité connue. Un opérateur qui verse des retraits depuis cinq mois ne l’est pas. Plus la marque est récente, moins le joueur a d’historique à évaluer — sur la vitesse de paiement, sur la résolution des litiges, sur l’application des conditions de bonus, sur la question de savoir si le site survit à une année civile complète.
Les nouveaux entrants ont aussi tendance à utiliser des conditions de bonus agressives pour compenser l’absence d’historique. Un bonus de 200 % avec x50 de wagering sur un site tout neuf est plus courant que sur un site établi. Les conditions semblent généreuses ; les contraintes sont plus raides. Un joueur qui valorise l’offre doit lire le multiplicateur de mise, le plafond de pari et la durée de validité avant de déposer.
L’âge du domaine de l’opérateur, la date de la licence de jeu détenue par la société mère (le cas échéant), et l’existence de toute revue indépendante sont les trois vérifications qui valent la peine avant le premier dépôt sur un nouveau site. Aucune de ces vérifications n’exige de faire confiance à l’opérateur — ce sont des faits qu’un joueur peut vérifier.
Le mythe du casino sans vérification : ce que « sans KYC » signifie vraiment en France
L’expression « casino sans KYC » apparaît sur les sites d’affiliation et sur les pages marketing des opérateurs non agréés. Elle promet l’anonymat et un jeu sans friction. En France, c’est une affirmation trompeuse, à la fois légalement et pratiquement.
L’obligation de vérification d’identité : ce que la loi française impose
Le KYC — « Know Your Customer » — est obligatoire pour tout opérateur qui détient un agrément ANJ. L’obligation a deux sources : les réglementations anti-blanchiment (le Code monétaire et financier français, transposant les directives AML européennes) et la protection des mineurs (le joueur doit avoir plus de 18 ans et le prouver).
La vérification implique une pièce d’identité officielle (passeport, carte d’identité ou permis de conduire), un justificatif de domicile (facture ou relevé bancaire, de moins de trois mois), et parfois un justificatif du moyen de paiement utilisé. Les documents sont soumis une fois et stockés pour la durée du compte. Les retraits au-dessus de certains seuils peuvent déclencher une vérification supplémentaire.
Les opérateurs agréés — Betclic, Winamax, Unibet, Parions Sport — effectuent tous le KYC au premier retrait. Les opérateurs non agréés effectuent aussi le KYC, mais le niveau et le calendrier varient. Un joueur qui prévoit de gagner et de retirer doit s’attendre à l’étape de vérification indépendamment du statut d’agrément de l’opérateur.
Ce que « sans KYC » cache : un opérateur qui refuse de savoir qui vous êtes
L’affirmation « sans KYC » sur la page marketing d’un opérateur non agréé n’est pas une fonctionnalité — c’est un signal d’alarme. Un opérateur qui ne vérifie pas l’identité du joueur ne respecte pas la loi anti-blanchiment. Il ne protège pas non plus le joueur : sans identité vérifiée, l’opérateur n’a aucune relation contractuelle à laquelle il peut être tenu, et le joueur n’a aucun recours si l’opérateur refuse de payer.
L’affirmation « sans KYC » expose aussi le joueur à un risque différent. Un opérateur qui n’effectue pas le KYC est un opérateur qui peut être utilisé pour le blanchiment d’argent, parce que l’absence de vérification d’identité est précisément ce qui le permet. Le joueur qui dépose sur un tel site est, sans le vouloir, contrepartie de transactions dont l’opérateur a choisi de ne pas vérifier l’origine.
Jouer avec de l’argent réel par carte bancaire : ce que ça change en France
La distinction entre jeu « argent réel » et jeu « gratuit » n’existe pas en droit français pour le casino en ligne. Les jeux de casino en ligne sont illégaux pour les opérateurs privés, point final. Un joueur qui joue avec de l’argent réel sur un site de casino non agréé ne commet aucune infraction pénale — mais il joue hors du périmètre de régulation, sans médiation ANJ, sans couverture IVJ, sans fonds joueurs ségrégés.
Un joueur qui joue à une version démo gratuite des mêmes jeux joue aussi hors du périmètre de régulation, mais sans l’exposition financière. La différence est le dépôt et la mise — qui se produisent sur des plateformes non agréées sur ce marché.
Le cadre juridique est le même pour Visa, Mastercard, CB, Cashlib, Neosurf, ou tout autre moyen de paiement. La carte bancaire est le rail ; le statut juridique est défini par l’agrément de l’opérateur, pas par la marque de la carte.
Jeu responsable et carte bancaire : les vrais outils de contrôle à votre disposition
Les outils de jeu responsable sur ce marché se divisent en deux groupes : les outils qui existent chez chaque opérateur agréé ANJ, et les outils qui existent au niveau national pour les joueurs français. Les deux groupes fonctionnent ; aucun n’est connecté aux opérateurs non agréés.
L’interdiction volontaire de jeux : comment s’exclure de tous les sites agréés en 72 heures
L’IVJ — interdiction volontaire de jeux — est le registre national français d’auto-exclusion. Un joueur qui s’y inscrit est bloqué sur tous les opérateurs agréés ANJ pour une durée minimale de trois ans. La procédure est entièrement en ligne depuis mai 2026, gratuite, avec un blocage effectif chez tous les opérateurs agréés sous 72 heures.
L’IVJ est administrée via le portail dédié de l’ANJ. Le joueur fournit des documents d’identité, confirme la demande, et le blocage se propage à chaque opérateur agréé. L’inverse — lever l’IVJ avant le minimum de trois ans — n’est pas possible. L’engagement est contraignant pour la durée.
L’IVJ ne s’étend pas aux opérateurs non agréés. Un joueur qui s’est inscrit à l’IVJ et dépose ensuite sur Wild Sultan ou Betify le fait hors du périmètre de l’IVJ. L’auto-exclusion est un outil réglementaire français ; les opérateurs offshore n’y sont pas connectés.
Limites de dépôt et outils de modération : ce que les opérateurs agréés vous doivent
Les opérateurs agréés ANJ doivent proposer trois catégories de limites contrôlées par le joueur : limites de dépôt, limites de mise et limites de temps. Ces limites sont fixées par le joueur, sur son compte, et appliquées par l’opérateur. Le joueur peut abaisser les limites à tout moment et ne peut les relever qu’après une période de refroidissement — typiquement sept jours.
Il n’y a pas de plafond national sur les montants de dépôt ou de mise. Les limites sont individuelles, fixées par le joueur. Un joueur qui ne les fixe pas joue sans garde-fou. L’attente de l’ANJ est que les opérateurs incitent les joueurs à les fixer — à l’inscription, après une session d’une certaine durée, et après un seuil de dépôt.
L’ANJ exige aussi des opérateurs qu’ils soumettent des « plans d’action renforcés » contre le jeu excessif, avec des objectifs quantifiés pour 2027. La première vague de ces plans a été demandée en 2025. Les détails sont spécifiques à chaque opérateur et non publiés ; la direction réglementaire va vers une intervention plus agressive de l’opérateur sur les joueurs montrant des signes de jeu problématique.
Où trouver de l’aide : les ressources françaises contre l’addiction aux jeux
Le réseau français d’aide à l’addiction au jeu est dense et gratuit. Quatre ressources couvrent les principales portes d’entrée.
Joueurs Info Service est la ligne d’assistance nationale : 09 74 75 13 13, disponible sept jours sur sept de 8h à 2h, appel anonyme et non surtaxé. L’appel est confidentiel et le personnel est formé au conseil spécifique au jeu.
SOS Joueurs est la deuxième ligne nationale : 09 69 39 55 12. SOS Joueurs se spécialise dans le conseil et le traitement de l’addiction au jeu, avec un soutien à plus long terme que Joueurs Info Service.
Evalujeu.fr est le site d’auto-évaluation et d’information en ligne recommandé par l’ANJ. Le joueur effectue un test confidentiel et reçoit des conseils pratiques. Le message publié par l’ANJ est direct : quand des signes d’addiction apparaissent, réagissez immédiatement, consultez Evalujeu.fr, et demandez de l’aide auprès de professionnels.
Les CSAPA — Centres de Soins, d’Accompagnement et de Prévention en Addictologie — sont des centres hospitaliers de traitement des addictions. Ils couvrent le jeu aux côtés d’autres addictions. L’orientation se fait par un médecin traitant ou via Joueurs Info Service.
L’ampleur du problème : ce que les chiffres français disent du jeu excessif
L’OFDT — Observatoire français des drogues et des tendances addictives — publie les chiffres français les plus fiables sur le comportement de jeu. La mise à jour 2024 rapporte qu’environ 4,9 % des joueurs dans l’année répondent aux critères du jeu problématique selon l’Indice canadien du jeu excessif (ICJE) — soit environ 2,5 % de la population adulte de 18 à 75 ans.
La décomposition est plus nette. 1,7 % des adultes sont à risque modéré — environ 810 000 personnes. 0,8 % sont à risque élevé — environ 360 000 personnes. Les chiffres sont stables depuis 2019. La population des 18-75 ans en France est d’environ 50 millions ; 2,5 % représente 1,25 million de personnes.
Ces chiffres décrivent la population française des joueurs dans son ensemble, y compris les joueurs de paris sportifs et de loterie — pas seulement les joueurs de casino en ligne. Le profil de risque pour le casino en ligne spécifiquement est plus élevé que pour la loterie, en partie à cause de la vitesse de jeu, en partie à cause de la disponibilité continue, en partie à cause des structures de bonus qui maintiennent les joueurs en dépôt.
Comment nous avons évalué ces opérateurs à carte bancaire
Cette page est construite sur un ensemble défini de sources et une méthode d’évaluation définie. Les sources sont le registre officiel de l’ANJ, Légifrance pour les textes de loi français, l’OFDT pour les données de prévalence, et les pages de conditions publiées par les opérateurs eux-mêmes. Les données de dépôt et de retrait proviennent des sections caisse des opérateurs et de sites de revue indépendants en langue française.
Le statut juridique de chaque opérateur a été vérifié contre le registre ANJ des opérateurs agréés. Là où un opérateur n’apparaissait pas au registre, il a été classé « non agréé ANJ » — une étiquette qui n’implique pas de mauvaise foi de la part de l’opérateur, mais un énoncé précis du statut réglementaire.
Pour les opérateurs aux données confirmées (Betclic, Winamax, Unibet, Parions Sport, Wild Sultan, Betify, Winoui), le bonus, le dépôt minimum, les cartes acceptées et le rail de retrait ont été transcrits depuis les pages de conditions publiées par les opérateurs. Les chiffres portent la date de la vérification. Pour les opérateurs aux données non confirmées (Alexander Casino, Gcasino, Partouche Online), l’absence de données confirmées est en soi le constat — et la raison pour laquelle ces opérateurs ne portent aucun chiffre de bonus ou de dépôt spécifique dans le tableau de comparaison.
Les limites de cette évaluation sont au nombre de trois. Premièrement, les chiffres de dépôt et de retrait sont ceux des opérateurs eux-mêmes, pas mesurés indépendamment. Deuxièmement, les conditions de bonus sont sujettes à changement, et la caisse actuelle des opérateurs est la source faisant autorité. Troisièmement, le statut juridique est correct en 2026 ; tout changement dans le registre ANJ ou dans les textes français exigerait une revue actualisée.
Votre argent par carte bancaire sur un casino en ligne : ce que vous devez retenir avant de déposer
Cette page a couvert beaucoup de terrain. Les takeaways pour un joueur français qui prévoit de déposer par carte bancaire sont au nombre de quatre.
Premièrement, le casino en ligne est illégal pour les opérateurs privés en France. Les seize bookmakers agréés ANJ proposent des paris sportifs, des courses hippiques et du poker. Les machines à sous, le casino en direct et les jeux de table ne font partie d’aucun agrément français. Un joueur qui veut ces produits est sur une plateforme non agréée par définition.
Deuxièmement, la carte bancaire fonctionne de la même manière sur les deux types de plateforme. Le dépôt est instantané ; le retrait est par SEPA et prend 3 à 5 jours ouvrés dans le cas standard ; l’authentification 3D Secure est obligatoire ; le filtre MCC 7995 peut bloquer le dépôt au niveau de la banque.
Troisièmement, les protections diffèrent fortement. Les opérateurs agréés ANJ offrent des fonds joueurs ségrégués, une médiation ANJ, et une couverture IVJ. Les opérateurs non agréés n’offrent rien de tout cela. La protection du joueur sur une plateforme non agréée se limite aux conditions de l’opérateur et au levier que la carte bancaire du joueur peut offrir.
Quatrièmement, l’aide existe. Joueurs Info Service (09 74 75 13 13), SOS Joueurs (09 69 39 55 12), Evalujeu.fr, le registre IVJ, le réseau CSAPA — tous sont gratuits, confidentiels, et joignables aujourd’hui. Les outils existent. Le joueur qui en a besoin doit les utiliser avant que la situation ne s’aggrave.
La bonne décision de dépôt est celle que le joueur prend en pleine information. Le cadre juridique, le statut de l’opérateur, les conditions de bonus, le rail de retrait et la couche de protection — voilà les cinq choses à connaître. Le reste est l’affaire du joueur.
Questions fréquentes sur la carte bancaire et les casinos en ligne
Mon paiement par carte bancaire a été refusé par le casino — est-ce normal ?
Un refus de paiement par carte bancaire sur un casino en ligne est souvent lié au code MCC 7995. Ce code de commerçant sert aux banques françaises à filtrer les transactions de jeu. Crédit Agricole, BNP, Société Générale et La Banque Postale appliquent ce filtre. Contactez votre banque pour vérifier si votre carte est concernée, et que le blocage s’applique aussi aux opérateurs agréés ANJ.
Pourquoi faut-il attendre 3 à 5 jours pour qu’un retrait casino arrive sur son compte ?
Les réseaux carte (Visa, Mastercard, CB) sont unidirectionnels pour les paiements de jeu : le casino peut débiter la carte, mais ne peut pas y reverser des fonds. Le seul rail de retour est le virement SEPA, qui prend 3 à 5 jours ouvrés. Winamax (~3 min) et Unibet (~1 min) font exception grâce à des processeurs de paiement instantané.
Puis-je jouer sur un casino en ligne sans que ma banque le sache ?
Aucun opérateur agréé ANJ ne peut proposer de jeu sans vérification d’identité, imposée par la lutte anti-blanchiment et la protection des mineurs. Les casinos non agréés qui prétendent offrir du « sans KYC » opèrent hors cadre légal. Et les filtres bancaires MCC 7995 voient la transaction indépendamment du KYC du casino.
Que risque un joueur français qui mise sur un site de casino sans licence ANJ ?
Aucune sanction pénale n’est prévue pour le joueur qui mise sur un site non agréé. Le 100 000 € d’amende concerne la publicité d’offres illégales, pas la participation. Le risque est l’absence de protection : pas de médiation ANJ, pas de ségrégation des fonds, pas de couverture IVJ, et un recours quasi inexistant en cas de non-paiement.
Impossible de retirer de l’argent sur une carte prépayée — pourquoi ?
Les cartes prépayées (Cashlib, Neosurf) sont des instruments de paiement unidirectionnels : aucun IBAN, aucun compte bancaire rattaché. Le casino ne peut pas y reverser des gains. Pour retirer, le joueur doit disposer d’un virement SEPA vers son compte bancaire ou d’un portefeuille électronique. Anticipez la méthode de retrait avant votre premier dépôt.
Les offres de bienvenue sont-elles plus généreuses quand on paie par CB ?
Les bonus de bienvenue ne varient pas selon le moyen de paiement chez les opérateurs vérifiés. Le bonus Wild Sultan (100 % jusqu’à 500 € + 20 free spins, wagering x35) et le bonus Betify (100 % jusqu’à 500 € + jusqu’à 100 free spins, wagering x35) sont identiques que vous déposiez par carte, par portefeuille électronique ou par virement.
Qu’est-ce qu’une plateforme de jeu en ligne par carte bancaire ?
Une telle plateforme est, en français clair, un site de jeu en ligne qui prend Visa, Mastercard ou CB pour les dépôts. Le dépôt est instantané, la carte est celle du joueur, et celui-ci n’a pas besoin d’ouvrir un portefeuille électronique ni d’acheter un bon prépayé pour jouer. La friction est minimale — c’est pourquoi la carte bancaire domine les paiements de jeu en ligne.
La complication est que l’expression « casino en ligne » a deux sens en France. Pour un opérateur agréé ANJ, ce produit n’existe pas : seules les disciplines réglementées sont autorisées. Pour un opérateur non agréé — Wild Sultan, Betify, Winoui, entre autres — les jeux de hasard sont proposés sans autorisation française. Les deux types acceptent la carte bancaire. Seul le premier est légal.
Trois réseaux de carte couvrent l’essentiel du marché. Visa et Mastercard sont des réseaux internationaux, acceptés par chaque opérateur examiné ici. CB est le réseau domestique français, attaché à la plupart des cartes de débit émises en France, et se comporte comme Visa pour les paiements en ligne. Quelques opérateurs — Winoui est du nombre — acceptent aussi Maestro pour les dépôts.
Le joueur français face à un casino non agréé : que dit la loi ?
L’amende de 100 000 € s’applique à la publicité d’une offre illégale, pas au joueur qui en use. Aucune loi française n’établit de sanction pénale pour un résident français qui dépose et joue sur un site de casino non agréé. L’argent du joueur n’est pas, en soi, illégal.
Ce que le joueur perd en allant vers le non-agréé, c’est le périmètre de régulation. Pas de service de médiation ANJ. Pas d’IVJ — le registre d’auto-exclusion ne couvre que les opérateurs agréés. Pas de régime de ségrégation des fonds joueurs. Pas de recours auprès du régulateur français si l’opérateur refuse de payer les gains. La protection du joueur se résume à ce que les conditions de l’opérateur prévoient — et au levier que la carte bancaire du joueur peut offrir.
C’est pourquoi le même mot, « casino en ligne », recouvre des choses très différentes selon les sites. Le côté agréé offre médiation, fonds ségrégés et auto-exclusion. Le côté non agréé n’offre rien de tout cela.
Frais de dépôt et de retrait : qui facture quoi ?
Trois parties peuvent facturer des frais sur une transaction par carte dans un casino : le casino, la banque émettrice de la carte, et le réseau carte. En pratique, sur ce marché, le casino est généralement le seul à le faire.
Les frais de dépôt facturés par le casino sont rares sur les opérateurs examinés ici. La plupart des opérateurs agréés ne facturent pas de frais de dépôt pour les transactions par carte bancaire. Certains opérateurs non agréés facturent un petit pourcentage (typiquement 1-2 %) sur les dépôts effectués avec certaines marques de carte — les frais sont mentionnés dans la section caisse, pas sur la page d’accueil. Les joueurs doivent vérifier les conditions de la caisse avant de déposer.
Les frais facturés par la banque émettrice de la carte sont rares pour les transactions en euros dans la zone euro. Ils deviennent plus courants sur les virements internationaux — un virement en devise autre que l’euro depuis un opérateur non agréé peut déclencher des frais de transaction étrangère de 1-3 % à la banque du joueur. Les opérateurs français agréés évitent cela en détenant des comptes bancaires français et en opérant en euros.
Les frais facturés par le réseau carte (Visa, Mastercard) sont payés par le commerçant, pas par le porteur. Ils n’apparaissent pas sur le relevé du joueur.
Le bonus sans dépôt : existe-t-il vraiment sur les casinos à carte bancaire ?
Aucun bonus sans dépôt — un bonus crédité sans aucun dépôt — n’a été documenté chez aucun des opérateurs examinés pour cette page. Les dépôts examinés ici sont tous conditionnés à un dépôt minimum, et les bonus sont tous déclenchés par ce dépôt.
Le « bonus sans dépôt » est un terme marketing qui vit surtout sur les sites d’affiliation et est rarement honoré à la caisse. Un joueur qui en voit un annoncé doit s’attendre à ce que les conditions soient significativement moins généreuses qu’elles n’apparaissent — mise élevée, plafond de cashout bas, validité courte — et le dépôt par carte bancaire est rarement le chemin pour le réclamer.
Pour les opérateurs agréés, l’offre équivalente est un freebet — un montant fixe de crédit de pari, sans dépôt requis, mais attaché aux paris sportifs plutôt qu’aux jeux de casino. Winamax et Betclic proposent des promotions de freebet de ce type de manière récurrente.
Paiements – Freespins Sansdepot Fr
Contenu créé par l'équipe «Free Spins Sans Depot Fr»